
4. Опциондарды бағалаудың негіздері
Алдыңғы мақалада «гректердің» опцион бағасының әртүрлі факторларға сезімталдығын қалай көрсететінін қарастырдық. Келесі қадам — опционның құны нақты қандай элементтерден қалыптасатынын түсіну. Бұл мақалада ішкі құн мен уақыттық құнды, сондай-ақ құбылмалылықтың, экспирацияға дейінгі уақыттың және басқа да факторлардың опцион сыйлықақысына әсерін қарастырамыз.
Опцион сыйлықақысы дегеніміз не?
Опцион сыйлықақысы — сатып алушының опцион беретін құқықты алу үшін төлейтін нарықтық бағасы. Бұл құқық сатып алушыға базалық активті алдын ала белгіленген орындау бағасымен сатып алуға немесе сатуға мүмкіндік береді. Опцион бағасының қалыптасуы күрделі процесс, өйткені оған көптеген факторлар әсер етеді. Опцион сыйлықақысының қалай қалыптасатынын түсіну опциондармен сауда жасау кезінде маңызды.
Сатып алушы опцион сыйлықақысын төлейді, ал сатушы оны алады. Опцион сыйлықақысының негізгі екі құрамдас бөлігі бар: ішкі құн және уақыттық құн. Төменде осы екі компонентті толығырақ қарастырамыз.
Опционның ішкі және уақыттық құны
Опцион сыйлықақысы екі негізгі құрамдас бөліктен тұрады: ішкі құн және уақыттық құн. Олардың әрқайсысы опцион бағасын түсінуде маңызды рөл атқарады.
Ішкі құн
Ішкі құн — опцион дәл қазір орындалған жағдайда алынуы мүмкін экономикалық құн. Ол базалық активтің ағымдағы бағасы мен орындау бағасының арақатынасына байланысты анықталады.
Орындау бағасы — опцион орындалған жағдайда базалық активті сатып алуға немесе сатуға қолданылатын алдын ала белгіленген баға.
· Колл-опционның ішкі құнын есептеу:
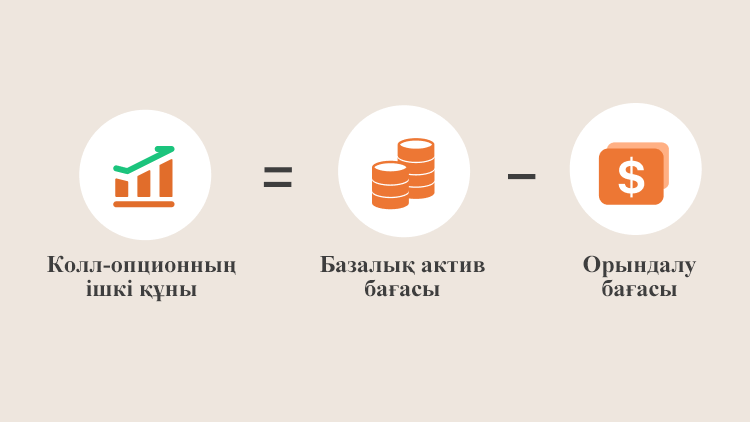
Мысалы, Apple акциялары 100 АҚШ долларынан саудаланып жатыр делік. Орындау бағасы 90 АҚШ доллары болатын колл-опционның ішкі құны 10 АҚШ долларын құрайды.
Бұл жағдайда базалық активтің нарықтық бағасы орындау бағасынан 10 АҚШ долларына жоғары. Сондықтан опционның ішкі құны 10 АҚШ долларына тең болады. Алайда бұл сома опцион сатып алушысының таза пайдасын білдірмейді, өйткені таза нәтижені есептеген кезде опционды сатып алу үшін төленген сыйлықақыны да ескеру қажет.
Мұндай колл-опцион ақшада (ITM) болады. Егер орындау бағасы нарықтық бағадан жоғары болса, мысалы, 105 АҚШ доллары болса, колл-опцион ақшадан тыс (OTM) болады және оның ішкі құны нөлге тең болады.
· Пут-опционның ішкі құнын есептеу:
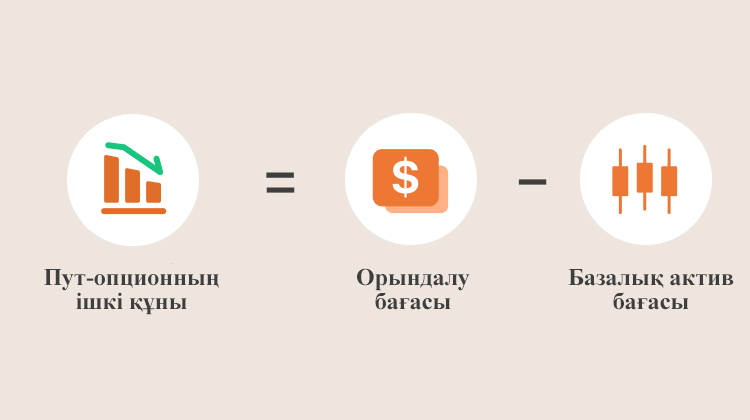
Apple акцияларының нарықтық бағасы 100 АҚШ доллары болған кезде, орындау бағасы 90 АҚШ доллары болатын пут-опционның ішкі құны нөлге тең, өйткені активті нарықтағы 100 АҚШ долларынан төмен бағамен 90 АҚШ долларына сату экономикалық тұрғыдан тиімді емес.
Ал орындау бағасы 110 АҚШ доллары болатын пут-опцион ақшада (ITM) болады және оның ішкі құны 10 АҚШ долларын құрайды.
Ішкі құн опционды сатып алу үшін төленген сыйлықақыны қамтымайды. Сондықтан ішкі құнды таза пайдамен шатастырмау керек. Опционның нақты қаржылық нәтижесін бағалау кезінде бастапқы сыйлықақы және басқа да шығындар ескеріледі.
Уақыттық құн
Опционның уақыттық құны — опцион сыйлықақысының ішкі құннан тыс бөлігі. Опциондардың қолданылу мерзімі шектеулі болғандықтан, экспирацияға дейінгі уақыт опционға қосымша құн береді.
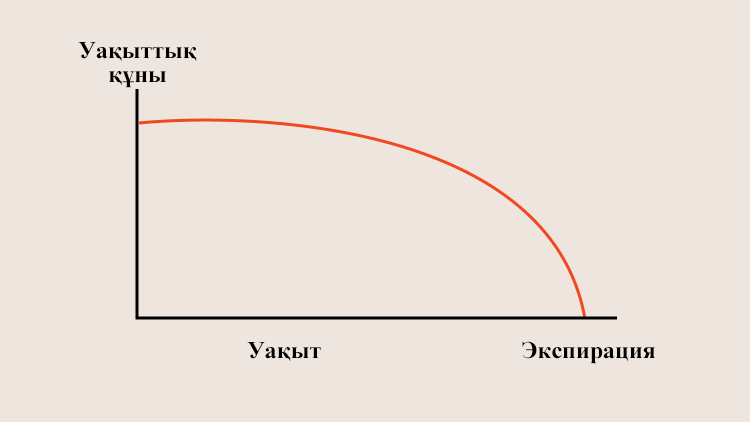
Уақыттық құнға базалық активтің болжамды құбылмалылығы, экспирацияға дейін қалған уақыт және басқа да факторлар әсер етеді. Экспирацияға дейінгі уақыт неғұрлым ұзақ болса, базалық активтің қолайлы бағытта қозғалуына көбірек уақыт қалады. Сондықтан басқа факторлар өзгермеген жағдайда, ұзақ мерзім әдетте опционның уақыттық құнын арттырады.
Керісінше, экспирация жақындаған сайын уақыттық құн, әдетте, төмендейді. Алайда бұл опционның жалпы бағасы міндетті түрде күн сайын төмендейді дегенді білдірмейді, өйткені оған базалық актив бағасы мен болжамды құбылмалылық сияқты басқа факторлар да әсер етеді.
Уақыттық құнды есептеу формуласы:
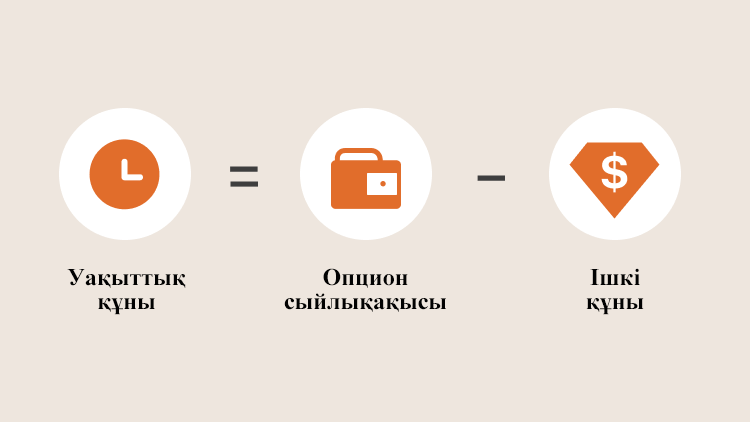
Уақыттық құн = Опцион сыйлықақысы − Ішкі құн
Экспирация кезінде уақыттық құн нөлге тең болады. Сондықтан опционның экспирация кезіндегі құны оның ішкі құнына тең болады. Егер опционның ішкі құны болмаса, ол әдетте құнсыз аяқталады.
Мысалы, Apple акцияларының бағасы 100 АҚШ доллары болған кезде, орындау бағасы 90 АҚШ доллары және экспирациясы бір айдан кейін болатын колл-опционның сыйлықақысы 11,5 АҚШ долларын құрайды. Оның ішкі құны 10 АҚШ доллары болғандықтан, уақыттық құны 1,5 АҚШ долларына тең.
Ал экспирациясы тоғыз айдан кейін болатын дәл осындай колл-опционның сыйлықақысы 14 АҚШ долларын құрайды делік. Оның ішкі құны сол 10 АҚШ доллары болып қалады, ал уақыттық құны 4 АҚШ долларын құрайды.
Бұл мысалда сыйлықақылар арасындағы айырмашылықтың негізгі себептерінің бірі — экспирацияға дейін қалған уақыттың әртүрлі болуы. Ұзақ мерзім опционның уақыттық құнын арттыруы мүмкін.
Опцион бағасын анықтайтын факторлар
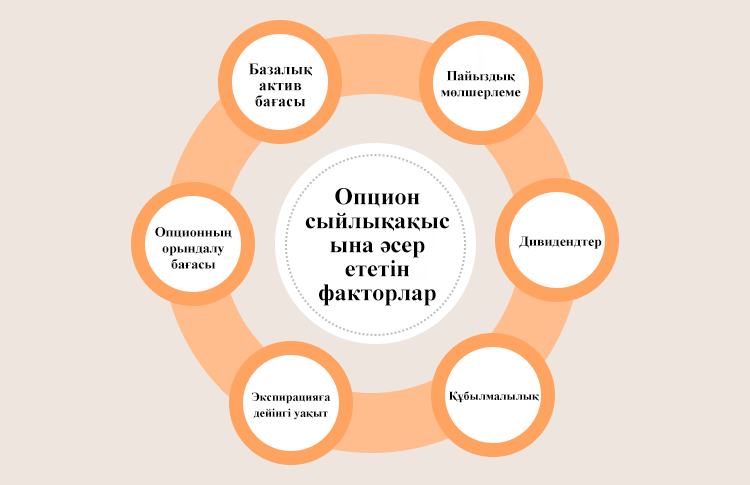
Базалық активтің бағасы
Колл-опциондар үшін базалық актив бағасының өсуі, басқа факторлар өзгермеген жағдайда, олардың құнын арттыруға бейім. Актив бағасының төмендеуі колл-опцион құнына кері әсер етеді.
Пут-опциондарда кері байланыс байқалады: базалық актив бағасының өсуі, басқа факторлар өзгермеген жағдайда, олардың құнын төмендетуге бейім, ал актив бағасының төмендеуі пут-опцион құнына оң әсер етуі мүмкін.
Орындау бағасы
Жоғары орындау бағасы, басқа факторлар өзгермеген жағдайда, колл-опциондардың құнын төмендетуге, ал пут-опциондардың құнын арттыруға бейім.
Керісінше, төмен орындау бағасы колл-опциондарды қымбаттатып, пут-опциондарды арзандатуға бейім.
Тәуекелсіз пайыздық мөлшерлеме
Тәуекелсіз пайыздық мөлшерлеме — салыстырмалы түрде тәуекелі өте төмен инвестициядан алынуы мүмкін теориялық кірістілік мөлшерлемесі.
Басқа факторлар өзгермеген жағдайда, тәуекелсіз пайыздық мөлшерлеменің өсуі әдетте колл-опциондардың құнына оң, ал пут-опциондардың құнына теріс әсер етеді. Мөлшерлеменің төмендеуі кері әсер етуі мүмкін.
Базалық активтің құбылмалылығы
Құбылмалылық — опцион бағасына әсер ететін негізгі факторлардың бірі. Базалық актив бағасының болашақтағы өзгеру ауқымы неғұрлым жоғары деп күтілсе, опционның құны да, басқа факторлар өзгермеген жағдайда, жоғары болуы мүмкін.
Болжамды құбылмалылықтың өсуі әдетте колл және пут-опциондардың екеуінің де сыйлықақысын арттырады, ал оның төмендеуі екі опцион түрінің де құнын төмендетуге бейім.
Экспирацияға дейінгі уақыт
Экспирацияға дейінгі уақыт неғұрлым ұзақ болса, базалық активтің қолайлы бағытта қозғалуына көбірек уақыт қалады. Сондықтан басқа факторлар өзгермеген жағдайда, ұзақ мерзім әдетте опционның уақыттық құнын арттырады.
Экспирацияға дейінгі уақыт қысқарған сайын уақыттық құн, әдетте, төмендейді. Экспирация кезінде уақыттық құн нөлге тең болады, сондықтан опционның құны оның ішкі құнына тең болады.
Бұл қағида көптеген опциондарға тән болғанымен, мерзімнің опцион бағасына нақты әсері пайыздық мөлшерлемелер, дивидендтер және басқа факторларға да байланысты болуы мүмкін.
Активті иеленуден түсетін табыстар мен шығындар
Базалық активтен алынатын дивидендтер және басқа да табыстар опцион бағасына әсер етуі мүмкін. Мысалы, күтілетін дивидендтердің жоғары болуы, басқа факторлар өзгермеген жағдайда, әдетте колл-опциондардың құнын төмендетіп, пут-опциондардың құнын арттырады.
Себебі дивиденд төленетін акцияның болашақтағы күтілетін бағасы дивиденд төленбеген жағдаймен салыстырғанда төмен болуы мүмкін.
Қысқаша қорытынды
- Опцион сыйлықақысы — сатып алушының опцион беретін құқықты алу үшін төлейтін нарықтық бағасы.
- Ішкі құн опцион дәл қазір орындалған жағдайда алынуы мүмкін экономикалық құнды көрсетеді және базалық актив бағасы мен орындау бағасының арақатынасына байланысты анықталады.
- Колл-опционның ішкі құны базалық актив бағасы орындау бағасынан жоғары болған кезде олардың айырмасына тең, ал айырмашылық теріс болса, ішкі құн нөлге тең болады. Пут-опцион үшін керісінше, орындау бағасы мен базалық актив бағасының айырмасы қолданылады.
- Уақыттық құн — опцион сыйлықақысының ішкі құннан тыс бөлігі. Оған болжамды құбылмалылық, экспирацияға дейінгі уақыт және басқа факторлар әсер етеді.
- Уақыттық құн опционның жалпы сыйлықақысынан ішкі құнды шегеру арқылы есептеледі.
- Экспирация кезінде уақыттық құн нөлге тең болады. Опционның құны оның ішкі құнына тең болады, ал ішкі құны жоқ опцион әдетте құнсыз аяқталады.
- Опцион бағасына негізгі алты фактор әсер етеді: базалық активтің бағасы, орындау бағасы, тәуекелсіз пайыздық мөлшерлеме, базалық активтің құбылмалылығы, экспирацияға дейінгі уақыт және базалық активтен түсетін табыстар.
Енді опцион құнына әсер ететін негізгі факторларды және оның сыйлықақысы неге өзгеретінін түсінеміз. Алайда опционның бағасын білу жеткіліксіз — инвестор берілген құқықты қашан және қалай пайдалана алатынын да түсінуі керек. Келесі мақалада акция опциондарын қалай орындауға болатынын және экспирация кезінде не болатынын қарастырамыз.
Тәуекелдер туралы ескерту:
Опциондарда қаржылық левередж әсері бар, ал олардың бағасы базалық активтің бағасына, құбылмалылыққа, келісімшарт мерзімінің аяқталуына дейінгі уақытқа және басқа да факторларға байланысты. Сондықтан қысқа мерзімде бағаның айтарлықтай құбылу тәуекелі жоғары. Опцион сатып алушылар төленген сыйлықақы мен сауда шығындарынан толық айырылуы мүмкін. Ал опцион сатушылар қолданатын кейбір стратегиялар бойынша ықтимал шығын бастапқы салынған қаражаттан асып кетуі мүмкін. Опциондармен сауда жасамас бұрын сауда ережелерін мұқият зерделеп, өзіңіздің тәуекелге төзімділігіңізді бағалап, шешімді сақтықпен қабылдаңыз.
Бұл курстың материалдары тек инвестициялық білім беру мақсатында ұсынылады және қандай да бір бағалы қағаздарды немесе қаржы құралдарын сатуға ұсыныс не оларды сатып алуға шақыру болып табылмайды. Сондай-ақ аталған бағалы қағаздарға, қаржы құралдарына немесе инвестициялау объектілеріне қатысты қандай да бір пікір немесе инвестициялық ұсыным болып саналмайды.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.