
3. Опциондар саудасындағы бес негізгі «грек» көрсеткіші
Енді опциондық келісімшарттың негізгі элементтерімен танысқаннан кейін әртүрлі нарықтық факторлардың оның бағасына қалай әсер ететінін түсіну маңызды. Ол үшін трейдерлер «гректер» деп аталатын сезімталдық көрсеткіштерін пайдаланады. Олар базалық актив бағасының, уақыттың, болжамды құбылмалылықтың және пайыздық мөлшерлемелердің өзгеруі опцион бағасына қалай әсер ететінін бағалауға көмектеседі.
Опцион гректері дегеніміз не?
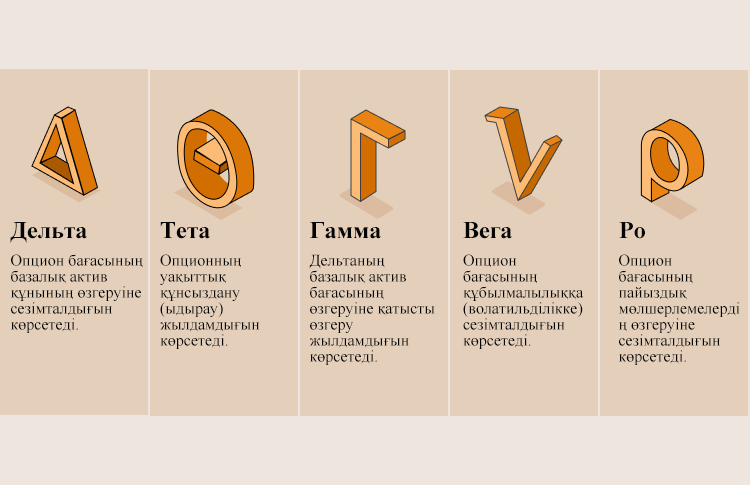
Трейдерлер опцион бағасының базалық актив бағасы, болжамды құбылмалылық және басқа да негізгі параметрлердің өзгеруіне сезімталдығын бағалау үшін «гректерді» пайдаланады. Бұл көрсеткіштер жеке опционның немесе тұтас портфельдің тәуекелін басқаруға және әртүрлі нарықтық факторлардың позиция құнына ықпалын бағалауға көмектеседі.
Дельта, Гамма, Вега, Тета және Ро — опцион саудасында жиі қолданылатын бес негізгі «грек» көрсеткіші. Олар грек алфавитінің әріптерімен белгіленетіндіктен осылай аталады.
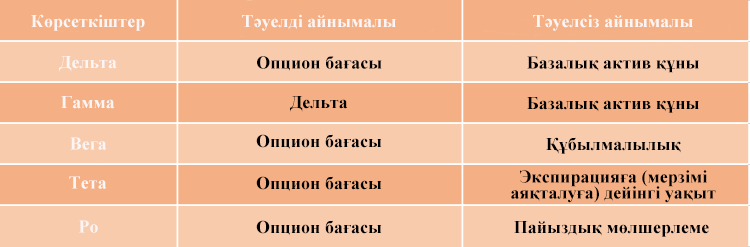
Ескертпе: Бұл көрсеткіштер математикалық модельдерге негізделеді және олардың нақты мәндері опционның сипаттамалары мен нарықтық жағдайларға байланысты өзгереді. Сондықтан жоғары дәлдікті есептеулер үшін әдетте арнайы бағдарламалық құралдар қолданылады.
Әрбір «грек» белгілі бір нарықтық фактордың опцион бағасына немесе позицияның сипаттамаларына әсерін өлшейді. Трейдерлер бұл көрсеткіштерді тәуекелді басқару және хеджирлеу үшін, ал инвесторлар опциондар мен портфельдерді талдау үшін пайдалана алады.
Дельта
Дельта базалық актив бағасының өзгеруіне байланысты опцион бағасының өзгеру сезімталдығын өлшейді. Басқаша айтқанда, ол базалық актив бағасы өзгерген кезде опцион бағасының қаншалықты өзгеруі мүмкін екенін көрсетеді.
Жеке стандартты опциондар үшін дельта әдетте -1 мен 1 аралығында болады. Колл-опциондардың дельтасы әдетте 0 мен 1 аралығында, ал пут-опциондардың дельтасы -1 мен 0 аралығында болады.
Мысалы, егер инвестор дельтасы 0,50 болатын колл-опцион сатып алса, басқа факторлар өзгермеген жағдайда базалық акция бағасы 1 АҚШ долларына өссе, опцион бағасы теориялық тұрғыдан шамамен 0,50 АҚШ долларына өсуі мүмкін.
Дельтаны хеджирлеу кезінде де пайдалануға болады. Мысалы, стандартты 100 акциялық келісімшарт үшін дельта 0,50 болса, оның дельта экспозициясы шамамен 50 акцияға тең болады. Егер инвестор осы ұзын позицияны дельта бойынша хеджирлегісі келсе, шамамен 50 акцияны сату қажет болуы мүмкін.
Оң дельта базалық актив бағасының өсуі позиция құнына, басқа факторлар өзгермеген жағдайда, оң әсер ететінін білдіреді. Теріс дельта керісінше, базалық актив бағасының төмендеуі позиция құнына оң әсер етуі мүмкін екенін көрсетеді.
Гамма
Гамма базалық актив бағасының өзгеруіне байланысты дельтаның өзгеру жылдамдығын өлшейді. Яғни ол базалық актив бағасы өзгерген кезде опцион дельтасының қаншалықты тез өзгеретінін көрсетеді.
Мысалы, егер гамма 0,05 болса, базалық актив бағасы 1 АҚШ долларына өзгерген кезде, басқа факторлар өзгермеген жағдайда, дельта шамамен 0,05-ке өзгеруі мүмкін.
Гамма дельтаның тұрақты мән емес екенін және базалық актив бағасының өзгеруіне қарай оның өзгеретінін түсінуге көмектеседі. Гамма опционның белгілі бір орындау бағасына жету ықтималдығын көрсетпейді және болашақ баға қозғалысын тікелей болжауға арналмаған.
Жеке ұзын опциондардың гаммасы әдетте оң, ал қысқа опциондардың гаммасы әдетте теріс болады. Гамма көбіне ақшаға жақын (ATM) опциондарда, әсіресе экспирация жақындаған кезде, жоғары болады. Ал опцион ақшада (ITM) немесе ақшадан тыс (OTM) болған сайын гамма, әдетте, төмендейді.
Гамма неғұрлым жоғары болса, базалық актив бағасының шағын өзгерісі дельтаның соғұрлым тез өзгеруіне әкеледі. Сондықтан жоғары гамма позицияның дельта экспозициясын жиі қайта хеджирлеуді қажет етуі мүмкін.
Вега
Вега опцион бағасының болжамды құбылмалылықтың өзгеруіне сезімталдығын өлшейді. Егер болжамды құбылмалылық 1 пайыздық пунктке артса, басқа факторлар өзгермеген жағдайда, опцион бағасы вега мөлшеріне шамамен өзгеруі мүмкін.
Дельта базалық актив бағасының өзгеруіне сезімталдықты көрсетсе, вега болжамды құбылмалылықтың өзгеруі опцион бағасына қалай әсер ететінін көрсетеді.
Мысалы, Apple (AAPL) компаниясының акциялары қазіргі уақытта 312 АҚШ доллары бағасымен саудаланады. Орындау бағасы 310 АҚШ доллары, экспирациясы қараша айына белгіленген колл-опционның сыйлықақысы 18 АҚШ долларын құрайды, ал оның вегасы 0,45-ке тең. Егер болжамды құбылмалылық 1 пайыздық пунктке өссе, мысалы, 25%-дан 26%-ға дейін, басқа жағдайлар өзгермеген кезде, бұл опционның бағасы шамамен 0,45 АҚШ долларына өсіп, оның теориялық бағасы шамамен 18,45 АҚШ долларын құрауы мүмкін.
Ұзын опциондарда вега әдетте оң болады, сондықтан болжамды құбылмалылықтың өсуі олардың бағасына оң әсер етеді. Қысқа опциондарда вега әдетте теріс болады, сондықтан болжамды құбылмалылықтың төмендеуі қысқа позицияға оң әсер етуі мүмкін.
Опциондарға сұраныстың артуы олардың бағасына және болжамды құбылмалылыққа әсер етуі мүмкін, бірақ опциондарды жаппай сатып алу болжамды құбылмалылық міндетті түрде өседі дегенді білдірмейді.
Тета
Тета опцион бағасының уақыттың өтуіне сезімталдығын өлшейді. Ол басқа факторлар өзгермеген жағдайда уақыттың бір күнге қысқаруы опцион бағасына шамамен қалай әсер ететінін көрсетеді.
Тетаның маңызды аспектілерінің бірі — уақыттық құнның азаюы. Экспирация жақындаған сайын опционның уақыттық құны, әдетте, төмендейді, ал бұл процесс экспирацияға аз уақыт қалған кезде жылдамырақ болуы мүмкін.
Мысалы, Apple акциялары 150 АҚШ долларымен саудаланады. Орындау бағасы 150 АҚШ доллары болатын қараша айындағы колл-опционның бағасы 9 АҚШ долларын құрайды, ал оның тетасы -0,08-ге тең. Басқа факторлар өзгермеген жағдайда, бір күн өткеннен кейін опцион бағасы теориялық тұрғыдан шамамен 0,08 АҚШ долларына төмендеп, 8,92 АҚШ долларын құрауы мүмкін.
Көптеген ұзын опциондар үшін тета теріс болады, себебі уақыттың өтуі олардың уақыттық құнының азаюына әкеледі. Алайда опционның жалпы бағасы әрдайым төмендей бермейді: базалық актив бағасының, болжамды құбылмалылықтың және басқа факторлардың өзгеруі бұл әсерді күшейтуі немесе кері бағытта өзгертуі мүмкін.
Уақыттық құнның азаюы опцион сатушылары үшін, әсіресе басқа факторлар өзгермеген жағдайда, қолайлы болуы мүмкін, өйткені сатылған опционның уақыттық құны біртіндеп төмендейді.
Ро
Ро опцион немесе опциондар портфелі бағасының пайыздық мөлшерлемелердің өзгеруіне сезімталдығын өлшейді.
Мысалы, егер опционның росы 1,00 АҚШ долларына тең болса, пайыздық мөлшерлеме 1 пайыздық пунктке артқан кезде, басқа факторлар өзгермеген жағдайда, опцион бағасы теориялық тұрғыдан шамамен 1 АҚШ долларына өзгеруі мүмкін.
Пайыздық мөлшерлемелерге сезімталдық көбіне экспирация мерзімі ұзақ опциондарда жоғары болады, өйткені пайыздық мөлшерлемелердің өзгеруі ұзақ кезеңдегі дисконттау құнына көбірек әсер етеді.
Роның әсері басқа «гректермен», мысалы, дельта немесе вегамен салыстырғанда, көптеген қысқа мерзімді акция опциондары үшін салыстырмалы түрде аз болуы мүмкін. Алайда оның маңыздылығы опционның мерзіміне, пайыздық мөлшерлемелер деңгейіне және басқа факторларға байланысты өзгереді.
Қысқаша қорытынды
- Опцион «гректері» опцион бағасының және позиция сипаттамаларының әртүрлі нарықтық факторларға сезімталдығын сипаттайды. Олардың бес негізгі түрі бар: Дельта, Гамма, Вега, Тета және Ро.
- Дельта опцион бағасының базалық актив бағасының өзгеруіне сезімталдығын өлшейді.
- Гамма базалық актив бағасы өзгерген кезде дельтаның өзгеру жылдамдығын көрсетеді.
- Вега опцион бағасының болжамды құбылмалылықтың өзгеруіне сезімталдығын бағалайды.
- Тета уақыттың өтуіне байланысты опцион бағасының өзгеруін және уақыттық құнның азаюын сипаттайды.
- Ро пайыздық мөлшерлемелердің опцион бағасына әсерін бағалайды. Оның әсері көптеген қысқа мерзімді акция опциондары үшін басқа «гректерге» қарағанда салыстырмалы түрде аз болуы мүмкін.
«Гректер» опцион бағасының әртүрлі факторларға сезімталдығын бағалауға көмектеседі, бірақ олардың өзі опционның нақты нарықтық құнын көрсетпейді. Опцион сыйлықақысының қалай қалыптасатынын және оның неге өзгеретінін түсіну үшін келесі мақалада опциондарды бағалаудың негізгі қағидаларын қарастырамыз.
Тәуекелдер туралы ескерту:
Опциондарда қаржылық левередж әсері бар, ал олардың бағасы базалық активтің бағасына, құбылмалылыққа, келісімшарт мерзімінің аяқталуына дейінгі уақытқа және басқа да факторларға байланысты. Сондықтан қысқа мерзімде бағаның айтарлықтай құбылу тәуекелі жоғары. Опцион сатып алушылар төленген сыйлықақы мен сауда шығындарынан толық айырылуы мүмкін. Ал опцион сатушылар қолданатын кейбір стратегиялар бойынша ықтимал шығын бастапқы салынған қаражаттан асып кетуі мүмкін. Опциондармен сауда жасамас бұрын сауда ережелерін мұқият зерделеп, өзіңіздің тәуекелге төзімділігіңізді бағалап, шешімді сақтықпен қабылдаңыз.
Бұл курстың материалдары тек инвестициялық білім беру мақсатында ұсынылады және қандай да бір бағалы қағаздарды немесе қаржы құралдарын сатуға ұсыныс не оларды сатып алуға шақыру болып табылмайды. Сондай-ақ аталған бағалы қағаздарға, қаржы құралдарына немесе инвестициялау объектілеріне қатысты қандай да бір пікір немесе инвестициялық ұсыным болып саналмайды.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.