
4. Основы ценообразования опционов
В предыдущей статье мы рассмотрели, как «греки» отражают чувствительность цены опциона к различным факторам. Следующий шаг — понять, из чего непосредственно складывается стоимость опциона. В этой статье разберём внутреннюю и временную стоимость, а также влияние волатильности, времени до экспирации и других факторов на премию опциона.
Что такое премия опциона?
Премия опциона — это цена, которую покупатель платит за право купить или продать базовый актив по заранее установленной цене в течение определенного периода или на определенную дату.
Ценообразование опционов может быть сложным процессом, поскольку на стоимость опциона влияет множество факторов. Понимание принципов формирования премии важно для оценки потенциальной доходности и рисков опционной стратегии.
Премия отражает рыночную стоимость права, предоставляемого опционом. На нее влияют, в частности, цена базового актива, цена исполнения, срок до экспирации, волатильность, процентные ставки и ожидаемые дивидендные выплаты.
Покупатель опциона уплачивает премию, а продавец опциона ее получает. Ниже рассмотрим два основных компонента стоимости опциона: внутреннюю и временную стоимость.
Внутренняя и временная стоимость опциона
Премия опциона состоит из двух основных компонентов: внутренней стоимости и временной стоимости.
Внутренняя стоимость
Внутренняя стоимость показывает, какую стоимость имел бы опцион при его немедленном исполнении. Она определяется соотношением текущей рыночной цены базового актива и цены исполнения.
Расчет внутренней стоимости колл-опциона
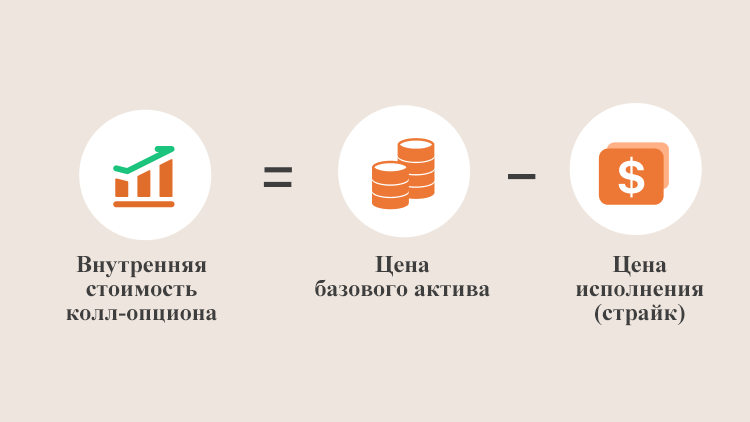
Для колл-опциона внутренняя стоимость рассчитывается как разница между текущей ценой базового актива и ценой исполнения, если эта разница положительна. Если цена исполнения выше текущей рыночной цены, внутренняя стоимость равна нулю.
Например, если акции Apple торгуются по $100, а цена исполнения колл-опциона составляет $90, его внутренняя стоимость равна:
$100 − $90 = $10 на акцию
Такой опцион находится в деньгах (ITM). Если бы опцион можно было исполнить немедленно, владелец мог бы купить акции по $90 и продать их на рынке по $100. Однако $10 — это внутренняя стоимость, а не чистая прибыль, поскольку при расчете фактического финансового результата необходимо учитывать уплаченную премию и другие расходы.
Если цена исполнения составляет $105, а акции торгуются по $100, колл-опцион находится вне денег (OTM), а его внутренняя стоимость равна нулю.
Расчет внутренней стоимости пут-опциона
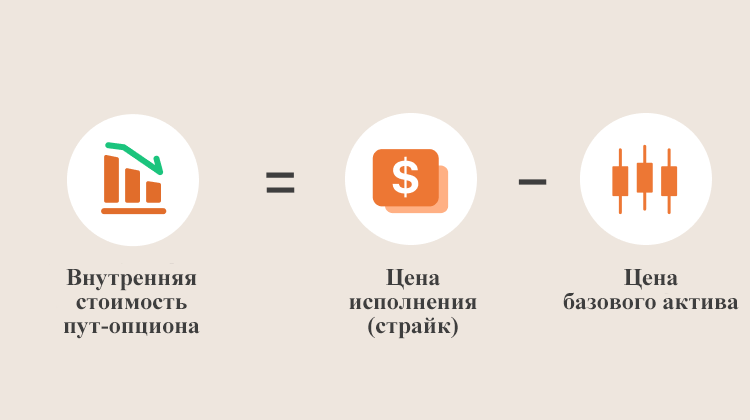
Для пут-опциона внутренняя стоимость определяется как разница между ценой исполнения и текущей рыночной ценой базового актива, если эта разница положительна.
Если акции Apple торгуются по $100, а цена исполнения пут-опциона составляет $90, его внутренняя стоимость равна нулю, поскольку продавать акции по $90 при рыночной цене $100 невыгодно.
Если же цена исполнения составляет $110, пут-опцион находится в деньгах (ITM), а его внутренняя стоимость составляет:
$110 − $100 = $10 на акцию
При оценке потенциальной доходности сделки важно помнить, что внутренняя стоимость не учитывает первоначально уплаченную премию. Чтобы определить чистую прибыль или убыток, необходимо учитывать премию, комиссии и другие связанные с торговлей расходы.
Временная стоимость
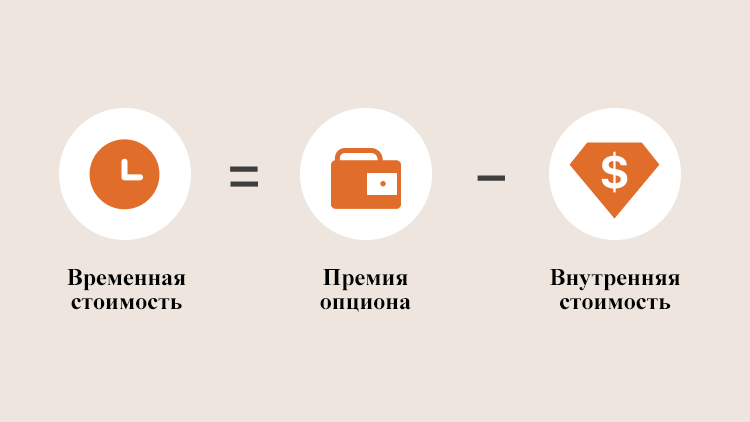
Временная стоимость — это часть премии опциона, которая остается после вычета его внутренней стоимости.
Поскольку до даты экспирации остается определенное время, существует вероятность того, что цена базового актива изменится в благоприятном для владельца опциона направлении. Поэтому даже опцион без внутренней стоимости может иметь рыночную стоимость до истечения срока действия.
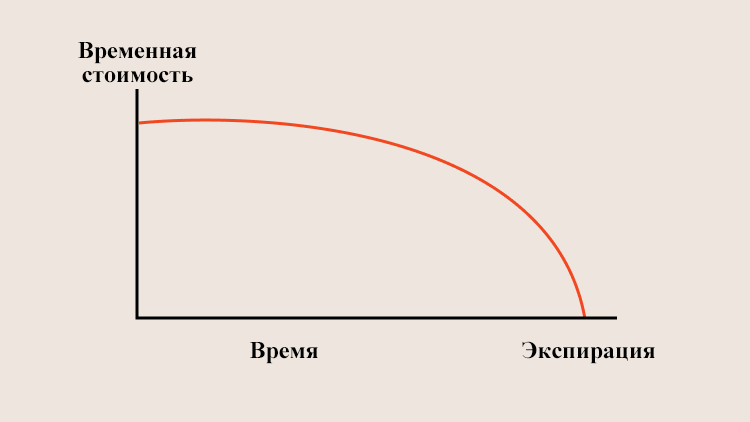
Временная стоимость зависит от нескольких факторов, в том числе от времени до экспирации и ожидаемой волатильности базового актива. При прочих равных условиях более длительный срок до экспирации обычно увеличивает временную стоимость опциона, поскольку у базового актива остается больше времени для благоприятного изменения цены.
По мере приближения даты экспирации временная стоимость, как правило, уменьшается. Этот процесс называется временным распадом.
В день экспирации временная стоимость опциона равна нулю. Поэтому стоимость опциона на момент экспирации определяется его внутренней стоимостью. Если опцион находится вне денег или при деньгах, его стоимость при экспирации обычно равна нулю. Если опцион находится в деньгах, его стоимость соответствует внутренней стоимости.
Например, если акции Apple торгуются по $100, колл-опцион с ценой исполнения $90 и датой экспирации через месяц имеет премию $11,50, его внутренняя стоимость составляет $10, а временная стоимость:
$11,50 − $10 = $1,50
Если аналогичный колл-опцион с той же ценой исполнения имеет срок до экспирации девять месяцев и торгуется по $14, его временная стоимость составляет:
$14 − $10 = $4
Внутренняя стоимость обоих опционов одинакова, а разница в их премиях в данном примере связана с различиями в оставшемся сроке до экспирации и другими факторами, влияющими на стоимость опциона.
Факторы, определяющие цену опциона
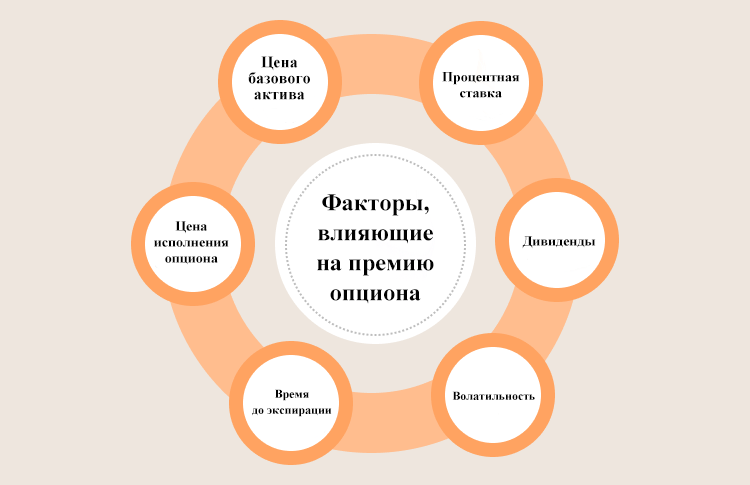
Цена базового актива
При прочих равных условиях рост цены базового актива обычно увеличивает стоимость колл-опциона и снижает стоимость пут-опциона.
Напротив, снижение цены базового актива обычно приводит к снижению стоимости колл-опциона и повышению стоимости пут-опциона.
Цена исполнения
При прочих равных условиях более высокая цена исполнения обычно снижает стоимость колл-опциона и повышает стоимость пут-опциона.
Более низкая цена исполнения, наоборот, обычно увеличивает стоимость колл-опциона и снижает стоимость пут-опциона.
Безрисковая процентная ставка
Безрисковая процентная ставка — это теоретическая доходность инвестиции с минимальным кредитным риском за определенный период. В моделях оценки опционов изменение безрисковой ставки влияет на их теоретическую стоимость.
При прочих равных условиях повышение процентных ставок обычно увеличивает стоимость колл-опционов и снижает стоимость пут-опционов. Снижение ставок оказывает обратное влияние.
Волатильность базового актива
Волатильность является одним из ключевых факторов, влияющих на стоимость опциона. Она отражает степень и ожидаемый масштаб колебаний цены базового актива.
При прочих равных условиях рост подразумеваемой волатильности обычно увеличивает стоимость как колл-, так и пут-опционов. Снижение подразумеваемой волатильности, наоборот, обычно приводит к снижению их стоимости.
Чем выше ожидаемая волатильность, тем выше неопределенность относительно будущей цены базового актива, а значит, тем выше потенциальная стоимость опционного контракта.
Время до экспирации
При прочих равных условиях чем больше времени остается до экспирации, тем выше временная стоимость опциона. У базового актива остается больше времени для значительного изменения цены, что увеличивает потенциальную ценность опциона.
По мере приближения даты экспирации временная стоимость обычно уменьшается. В день экспирации она становится равна нулю, и стоимость опциона определяется только его внутренней стоимостью.
Влияние времени до экспирации может различаться в зависимости от типа опциона и других параметров, включая процентные ставки, дивиденды и текущую цену базового актива.
Дивиденды и другие выплаты по базовому активу
Ожидаемые дивидендные выплаты и другие доходы от владения базовым активом также учитываются при оценке стоимости опциона.
При прочих равных условиях более высокие ожидаемые дивиденды обычно снижают стоимость колл-опционов и повышают стоимость пут-опционов.
Это связано с тем, что после выплаты дивидендов цена акции, как правило, корректируется на размер дивиденда, что влияет на ожидаемую будущую стоимость базового актива.
Итоги главы
- Премия опциона — это цена, которую покупатель платит за право купить или продать базовый актив по заранее установленной цене в течение определенного срока или на определенную дату.
- Внутренняя стоимость показывает стоимость опциона при его немедленном исполнении и определяется соотношением текущей цены базового актива и цены исполнения.
- Для колл-опциона внутренняя стоимость равна максимуму из разницы между ценой базового актива и ценой исполнения и нуля.
- Для пут-опциона внутренняя стоимость равна максимуму из разницы между ценой исполнения и ценой базового актива и нуля.
- Временная стоимость — это часть премии, которая остается после вычета внутренней стоимости. Она зависит, в частности, от времени до экспирации и ожидаемой волатильности.
- Временная стоимость рассчитывается как премия опциона минус его внутренняя стоимость.
- В день экспирации временная стоимость равна нулю. Если опцион находится вне денег или при деньгах, его стоимость обычно равна нулю. Если опцион находится в деньгах, его стоимость соответствует внутренней стоимости.
- На стоимость опциона влияют несколько ключевых факторов, включая цену базового актива, цену исполнения, процентные ставки, волатильность, время до экспирации и ожидаемые дивидендные выплаты.
Теперь мы понимаем, какие факторы влияют на стоимость опциона и почему его премия может меняться. Но знать цену опциона недостаточно — инвестору также важно понимать, когда и каким образом можно воспользоваться предоставленным им правом. В следующей статье рассмотрим, как исполняются опционы на акции и что происходит при экспирации.
Предупреждение о рисках:
Опционы обладают эффектом кредитного плеча, а их стоимость зависит от ряда факторов, включая цену базового актива, волатильность и время до истечения срока действия контракта. Поэтому опционы подвержены значительным краткосрочным колебаниям. Покупатели опционов могут потерять всю уплаченную премию и понесённые торговые расходы. При этом некоторые стратегии продажи опционов могут привести к убыткам, превышающим первоначально вложенные средства. Перед торговлей опционами необходимо внимательно изучить правила торговли, оценить собственную готовность к риску и принимать взвешенные решения.
Материалы данного курса предназначены исключительно для образовательных целей и не являются предложением о продаже или приглашением к покупке каких-либо ценных бумаг или финансовых инструментов, а также не выражают каких-либо мнений и не представляют собой инвестиционных рекомендаций в отношении таких ценных бумаг, финансовых инструментов или объектов инвестирования.
*Оговорка: Приведенная выше информация отражает лишь личную позицию и мнение автора и не представляет позицию компании tickrs, которая не может подтвердить подлинность, точность и оригинальность представленной информации. Инвесторы должны учитывать риски инвестиционных продуктов с учетом своих обстоятельств, прежде чем принимать какие-либо инвестиционные решения.