
7. Объяснение стратегии длинного стрэддла
В предыдущей статье мы рассмотрели четыре базовые позиции в торговле опционами. Эти позиции можно не только использовать по отдельности, но и комбинировать между собой. Одной из наиболее известных комбинаций является длинный стрэддл — одновременная покупка колл- и пут-опциона с одинаковыми базовым активом, ценой исполнения и датой экспирации.
Длинный стрэддл — это опционная стратегия, которая предполагает одновременную покупку колл-опциона и пут-опциона на один и тот же базовый актив с одинаковыми ценой исполнения и датой экспирации.
Цель стратегии — получить прибыль от значительного движения цены базового актива в любом направлении. Позиция становится прибыльной, если к моменту экспирации цена актива поднимается выше верхней точки безубыточности или опускается ниже нижней точки безубыточности.
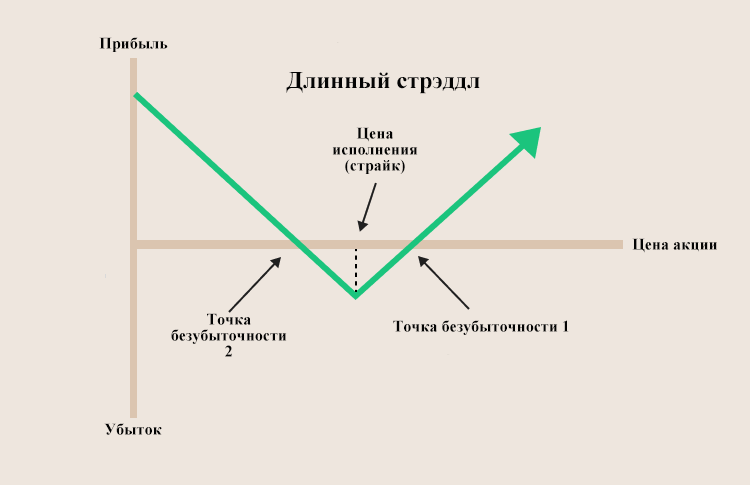
Инвесторы обычно используют длинный стрэддл, когда ожидают значительного движения цены базового актива, но не уверены, в каком именно направлении оно произойдет.
Потенциальная прибыль при росте цены базового актива теоретически не ограничена. Максимальный убыток ограничен суммой уплаченных премий по колл- и пут-опциону, а также комиссиями и другими связанными с торговлей расходами.
Прибыль и убыток по длинному стрэддлу
Рассмотрим работу стратегии на примере опционов на акции. Допустим, акция Apple торгуется по $100. Колл-опцион с ценой исполнения $100 имеет премию $10 за акцию, а пут-опцион с той же ценой исполнения также имеет премию $10 за акцию.
Инвестор формирует длинный стрэддл, покупая оба опциона.
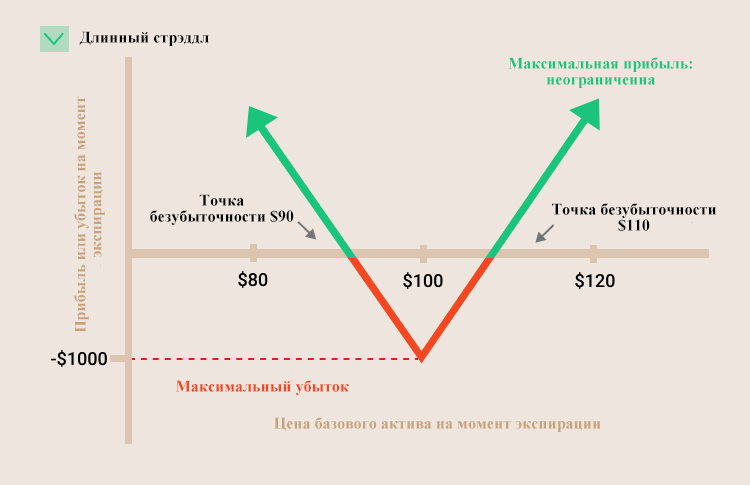
Общая уплаченная премия составляет $20 на акцию. Для одного стрэддла, состоящего из двух стандартных контрактов по 100 акций каждый, первоначальные затраты составляют $2 000 без учета комиссий.
К моменту экспирации позиция принесет прибыль, если цена акции поднимется выше $120 или опустится ниже $80.
Верхняя точка безубыточности: $100 + $20 = $120.
Нижняя точка безубыточности: $100 − $20 = $80.
Если цена акции в день экспирации составляет ровно $100, оба опциона не имеют внутренней стоимости, и инвестор несет максимальный убыток в размере $20 на акцию, или $2 000 на один стрэддл.
Если цена акции находится между $80 и $120, позиция приносит убыток, но он меньше максимального.
Если цена акции выходит за пределы этого диапазона, позиция становится прибыльной. Например, если к моменту экспирации акция поднимается до $135, внутренняя стоимость колл-опциона составляет $35 на акцию. После вычета общей премии в $20 чистая прибыль составляет $15 на акцию, или $1 500 на один стрэддл до учета комиссий.
В любом случае максимальный риск ограничен первоначальными затратами на открытие позиции — суммой премий по колл- и пут-опциону.
Для длинного стрэддла расчет результата на дату экспирации можно представить следующим образом:
При росте цены базового актива: max( S − K, 0 ) − ( P_call + P_put ).
При снижении цены базового актива: max( K − S, 0 ) − ( P_call + P_put ).
Здесь S — цена базового актива на момент экспирации, K — цена исполнения, а P_call и P_put — премии по колл- и пут-опциону соответственно.
В чем преимущества длинного стрэддла?
Главное преимущество длинного стрэддла заключается в том, что инвестору не нужно заранее определять направление движения рынка. При значительном росте цены базового актива прибыль формируется за счет колл-опциона, а при значительном снижении — за счет пут-опциона.
При росте цены базового актива потенциальная прибыль теоретически не ограничена. Если цена базового актива упадет до нуля, максимальная прибыль по пут-части позиции составит величину, равную цене исполнения за вычетом общей уплаченной премии.
Таким образом, длинный стрэддл позволяет делать ставку прежде всего на значительное движение цены, а не на его направление.
При этом инвестору важно учитывать не только ожидаемое движение цены, но и стоимость опционов. Если ожидаемое движение уже отражено в высокой подразумеваемой волатильности, премии по опционам могут быть высокими, что увеличивает необходимое для получения прибыли движение цены.
Каковы риски стратегии длинного стрэддла?
Покупка одновременно колл- и пут-опциона увеличивает первоначальные затраты по сравнению с покупкой одного опциона.
Основной риск заключается в том, что цена базового актива может измениться недостаточно сильно, чтобы компенсировать суммарные уплаченные премии. В этом случае оба опциона могут потерять значительную часть своей стоимости по мере приближения даты экспирации.
Кроме того, перед важными корпоративными или макроэкономическими событиями рынок может ожидать повышенной волатильности. Эти ожидания могут уже отражаться в повышенной подразумеваемой волатильности и, соответственно, в более высокой стоимости опционов.
Если после события фактическое движение цены окажется меньше ожидаемого, стоимость опционов может снизиться, а длинный стрэддл может принести убыток даже при заметном изменении цены.
Поэтому для успешной реализации стратегии недостаточно просто ожидать роста волатильности: движение цены должно быть достаточно значительным, чтобы компенсировать первоначальные затраты на покупку обоих опционов.
Итоги главы
- Длинный стрэддл состоит из одного длинного колл-опциона и одного длинного пут-опциона на один и тот же базовый актив с одинаковыми ценой исполнения и датой экспирации.
- Стратегия используется в ожидании значительного движения цены базового актива в любом направлении.
- Потенциальная прибыль при росте цены базового актива теоретически не ограничена, а максимальный убыток ограничен суммой уплаченных премий и связанных с торговлей расходов.
- Позиция становится прибыльной, когда цена базового актива поднимается выше верхней точки безубыточности или опускается ниже нижней точки безубыточности.
- Основной риск заключается в недостаточно сильном движении цены и снижении стоимости опционов по мере приближения даты экспирации.
- При оценке стратегии важно учитывать не только ожидаемое движение цены, но и текущую стоимость опционов и подразумеваемую волатильность.
Длинный стрэддл показывает, как сочетание двух опционов позволяет получать результат при значительном движении цены в любую сторону. Однако покупка нескольких опционов одновременно также увеличивает стоимость позиции и предъявляет более высокие требования к движению базового актива. Поэтому после изучения отдельных стратегий важно отдельно рассмотреть связанные с опционами риски. В следующей статье разберём основные риски торговли опционами.
Предупреждение о рисках:
Опционы обладают эффектом кредитного плеча, а их стоимость зависит от ряда факторов, включая цену базового актива, волатильность и время до истечения срока действия контракта. Поэтому опционы подвержены значительным краткосрочным колебаниям. Покупатели опционов могут потерять всю уплаченную премию и понесённые торговые расходы. При этом некоторые стратегии продажи опционов могут привести к убыткам, превышающим первоначально вложенные средства. Перед торговлей опционами необходимо внимательно изучить правила торговли, оценить собственную готовность к риску и принимать взвешенные решения.
Материалы данного курса предназначены исключительно для образовательных целей и не являются предложением о продаже или приглашением к покупке каких-либо ценных бумаг или финансовых инструментов, а также не выражают каких-либо мнений и не представляют собой инвестиционных рекомендаций в отношении таких ценных бумаг, финансовых инструментов или объектов инвестирования.
*Оговорка: Приведенная выше информация отражает лишь личную позицию и мнение автора и не представляет позицию компании tickrs, которая не может подтвердить подлинность, точность и оригинальность представленной информации. Инвесторы должны учитывать риски инвестиционных продуктов с учетом своих обстоятельств, прежде чем принимать какие-либо инвестиционные решения.