
6. Введение в четыре базовые опционные стратегии
Теперь, когда мы разобрались с устройством опциона, его стоимостью и механизмом исполнения, можно перейти к практическому применению этих знаний. В зависимости от ожиданий относительно движения рынка инвестор может покупать или продавать колл- и пут-опционы, формируя различные позиции.
Торговля опционами позволяет инвесторам использовать различные стратегии в зависимости от их целей и ожиданий относительно движения цены базового актива. Опционы могут использоваться для хеджирования, получения премиального дохода или спекуляции на изменении цены базового актива.
В этом разделе рассмотрим четыре базовые опционные стратегии: длинный колл, короткий колл, длинный пут и короткий пут.
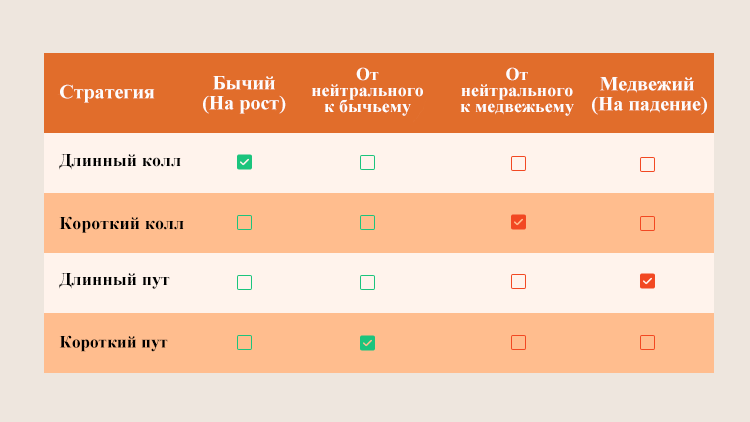
Эти стратегии позволяют инвесторам получать различную экспозицию к движению цены базового актива и управлять риском в соответствии с особенностями каждой позиции.
Опционная стратегия: длинный колл
Длинный колл подразумевает покупку колл-опциона. Покупатель получает право, но не обязанность, купить базовый актив по цене исполнения в соответствии с условиями контракта.
Эта стратегия обычно используется инвесторами, ожидающими роста цены базового актива. Покупка колл-опциона, как правило, требует меньшего первоначального капитала, чем покупка соответствующего количества акций.
При этом максимальный убыток покупателя колл-опциона ограничен уплаченной премией, если не учитывать комиссии и другие расходы.
Пример длинного колла
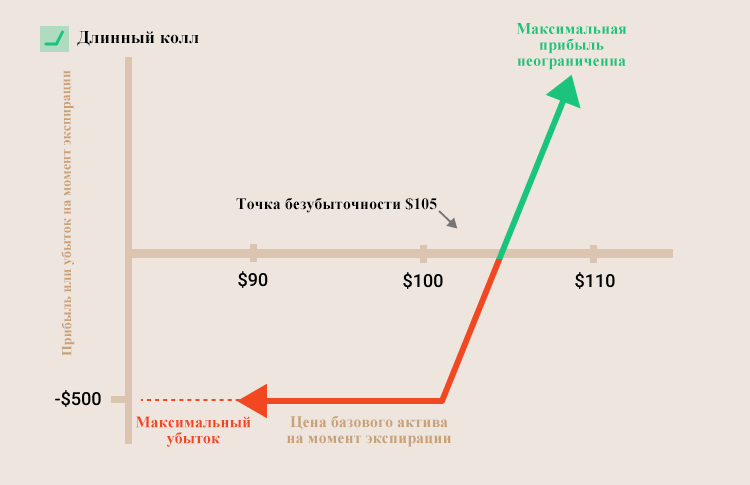
Рассмотрим колл-опцион с ценой исполнения $100 и премией $5 за акцию. Для стандартного контракта на 100 акций покупатель уплачивает $500 премии.
Если в день экспирации цена акции равна или ниже $100, опцион не имеет внутренней стоимости и истекает без исполнения. В этом случае покупатель теряет уплаченную премию — $5 на акцию, или $500 за стандартный контракт.
Если цена акции превышает $100, колл-опцион приобретает внутреннюю стоимость. Однако покупатель начинает получать чистую прибыль только после того, как рост цены акции компенсирует уплаченную премию.
Точка безубыточности составляет $105 и равна сумме цены исполнения и премии.
Если к моменту экспирации цена акции составляет $110, внутренняя стоимость опциона равна $10, а чистая прибыль до учета комиссий составляет $5 на акцию, или $500 за стандартный контракт.
При дальнейшем росте цены акции потенциальная прибыль покупателя не ограничена.
Опционная стратегия: длинный пут
Длинный пут подразумевает покупку пут-опциона. Покупатель получает право, но не обязанность, продать базовый актив по цене исполнения в соответствии с условиями контракта.
Эта стратегия обычно используется инвесторами, ожидающими снижения цены базового актива. Длинный пут также может использоваться для ограничения потенциальных убытков по уже имеющейся позиции в акциях.
Максимальный убыток покупателя ограничен уплаченной премией, если не учитывать комиссии и другие расходы.
Пример длинного пута
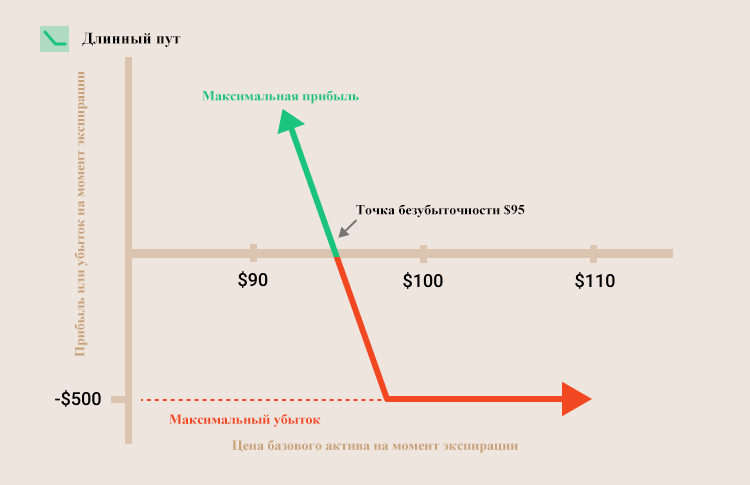
Допустим, инвестор покупает пут-опцион с ценой исполнения $100 за премию $5 на акцию.
Если в день экспирации цена акции равна или выше $100, пут-опцион не имеет внутренней стоимости и истекает без исполнения. Покупатель теряет уплаченную премию — $5 на акцию, или $500 за стандартный контракт.
Если цена акции опускается ниже $100, пут-опцион приобретает внутреннюю стоимость. Однако чистая прибыль возникает только после того, как снижение цены компенсирует уплаченную премию.
Точка безубыточности составляет $95 и равна цене исполнения за вычетом уплаченной премии.
Если к моменту экспирации цена акции составляет $90, внутренняя стоимость опциона равна $10 на акцию, а чистая прибыль покупателя составляет $5 на акцию до учета комиссий.
При дальнейшем снижении цены акции потенциальная прибыль по длинному путу увеличивается, хотя максимальная прибыль ограничена тем, что цена акции не может опуститься ниже нуля.
Опционная стратегия: короткий колл
Короткий колл представляет собой продажу колл-опциона. Продавец получает премию и принимает на себя обязательство исполнить условия опциона, если покупатель решит воспользоваться своим правом.
Непокрытая продажа колл-опциона обычно используется инвесторами, ожидающими снижения или отсутствия значительного роста цены базового актива.
Максимальная прибыль продавца ограничена полученной премией. При этом в случае непокрытого короткого колла потенциальный убыток теоретически не ограничен, поскольку цена базового актива может расти без верхнего предела.
Пример короткого колла
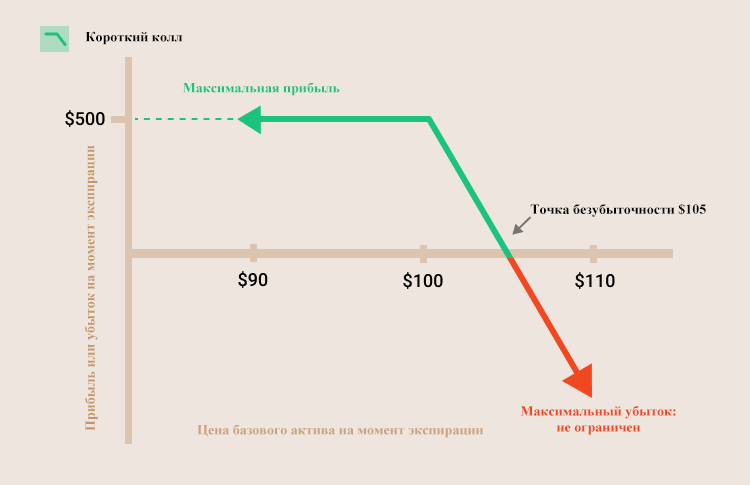
Допустим, инвестор продает колл-опцион с ценой исполнения $100 и получает премию $5 на акцию.
Максимальная прибыль составляет $5 на акцию, или $500 за стандартный контракт на 100 акций, если не учитывать комиссии и другие расходы.
Точка безубыточности составляет $105.
Если в день экспирации цена акции равна или ниже $100, опцион не имеет внутренней стоимости и продавец сохраняет полученную премию.
Если цена акции находится между $100 и $105, продавец по-прежнему получает положительный финансовый результат, но его прибыль уменьшается по мере роста цены акции.
Если цена акции превышает $105, позиция становится убыточной.
При дальнейшем росте цены акции убыток по непокрытому короткому коллу теоретически не ограничен.
Опционная стратегия: короткий пут
Короткий пут представляет собой продажу пут-опциона. Продавец получает премию и принимает на себя обязательство купить базовый актив по цене исполнения, если покупатель исполнит опцион.
Эта стратегия обычно используется инвесторами, ожидающими роста или относительно стабильной динамики цены базового актива.
Максимальная прибыль продавца ограничена полученной премией. Потенциальный убыток также ограничен: в крайнем случае цена базового актива может упасть до нуля.
Пример короткого пута
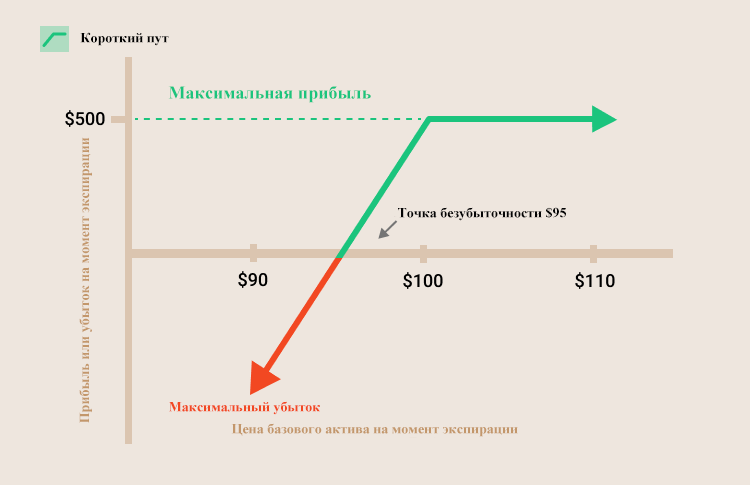
Допустим, инвестор продает пут-опцион с ценой исполнения $100 и получает премию $5 на акцию.
Максимальная прибыль составляет $5 на акцию, или $500 за стандартный контракт.
Точка безубыточности составляет $95.
Если в день экспирации цена акции находится на уровне $100 или выше, продавец сохраняет всю полученную премию.
Если цена акции находится между $95 и $100, позиция остается прибыльной, но размер прибыли уменьшается по мере снижения цены акции.
Если цена акции опускается ниже $95, продавец начинает нести чистый убыток.
Максимальный потенциальный убыток возникает, если цена акции падает до нуля. В этом случае убыток составляет $95 на акцию, или $9 500 на стандартный контракт:
($100 − $5) × 100 = $9 500.
Итоги главы
- Существуют четыре базовые опционные стратегии: длинный колл, короткий колл, длинный пут и короткий пут.
- Длинный колл — покупка колл-опциона с ограниченным уплаченной премией риском и потенциально неограниченной прибылью при росте цены базового актива.
- Длинный пут — покупка пут-опциона, позволяющая получить прибыль при значительном снижении цены базового актива; максимальный убыток ограничен уплаченной премией.
- Короткий колл — продажа колл-опциона. Максимальная прибыль ограничена полученной премией, а потенциальный убыток по непокрытой позиции теоретически не ограничен.
- Короткий пут — продажа пут-опциона. Максимальная прибыль ограничена полученной премией, а потенциальный убыток ограничен падением цены базового актива до нуля.
Длинный колл, короткий колл, длинный пут и короткий пут — это четыре базовые позиции, на которых строятся многие более сложные опционные стратегии. Однако инвестору не всегда необходимо заранее определять направление движения рынка. В следующей статье рассмотрим длинный стрэддл — стратегию, которая позволяет занять позицию в ожидании значительного движения цены в любую сторону.
Предупреждение о рисках:
Опционы обладают эффектом кредитного плеча, а их стоимость зависит от ряда факторов, включая цену базового актива, волатильность и время до истечения срока действия контракта. Поэтому опционы подвержены значительным краткосрочным колебаниям. Покупатели опционов могут потерять всю уплаченную премию и понесённые торговые расходы. При этом некоторые стратегии продажи опционов могут привести к убыткам, превышающим первоначально вложенные средства. Перед торговлей опционами необходимо внимательно изучить правила торговли, оценить собственную готовность к риску и принимать взвешенные решения.
Материалы данного курса предназначены исключительно для образовательных целей и не являются предложением о продаже или приглашением к покупке каких-либо ценных бумаг или финансовых инструментов, а также не выражают каких-либо мнений и не представляют собой инвестиционных рекомендаций в отношении таких ценных бумаг, финансовых инструментов или объектов инвестирования.
*Оговорка: Приведенная выше информация отражает лишь личную позицию и мнение автора и не представляет позицию компании tickrs, которая не может подтвердить подлинность, точность и оригинальность представленной информации. Инвесторы должны учитывать риски инвестиционных продуктов с учетом своих обстоятельств, прежде чем принимать какие-либо инвестиционные решения.