
3. Пять ключевых «греков» в торговле опционами
Теперь, когда мы знаем, из каких элементов состоит опционный контракт, важно понять, как различные рыночные факторы влияют на его стоимость. Для этого трейдеры используют так называемые «греки» — показатели чувствительности цены опциона к изменениям базового актива, времени, подразумеваемой волатильности и процентных ставок.
Что такое «греки» опционов?
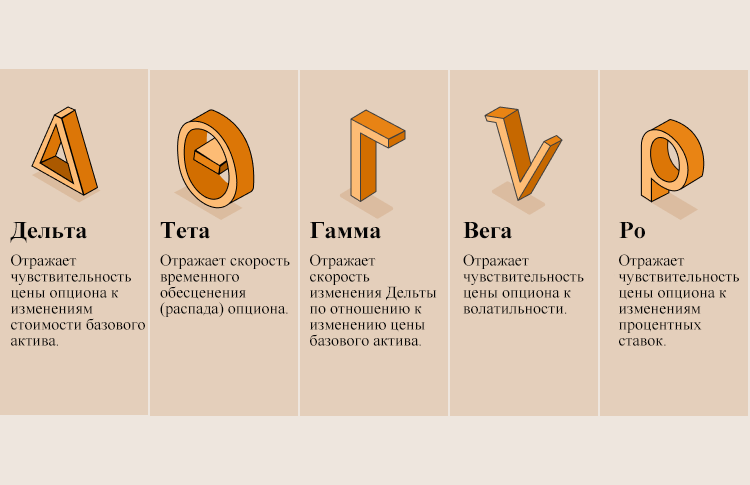
Трейдеры используют так называемые «греки» для оценки чувствительности цены опциона к различным факторам, включая цену базового актива, волатильность, время до экспирации и процентные ставки. Эти показатели также помогают оценивать риски отдельных опционных позиций и целых портфелей.
Основными «греками» считаются дельта, гамма, вега, тета и ро. Они получили такое название, поскольку традиционно обозначаются буквами греческого алфавита.
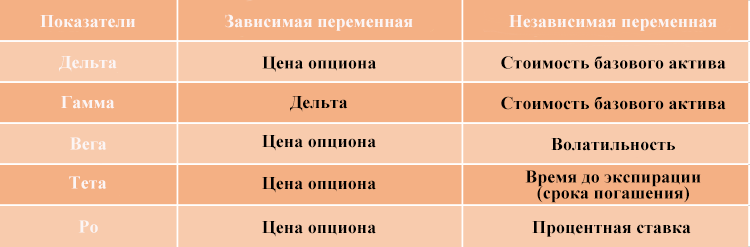
Примечание: зависимая переменная — это величина, изменение которой анализируется в зависимости от изменения другого фактора. Независимая переменная — это фактор, изменение которого используется для оценки его влияния на зависимую переменную.
Каждый «грек» отражает определенную характеристику взаимосвязи между ценой опциона и одним из ключевых параметров модели его оценки. Расчет этих показателей основан на математических моделях и может учитывать множество факторов. Поэтому на практике для их вычисления обычно используется специализированное программное обеспечение.
Трейдеры используют значения «греков» для оценки и управления рисками, а также для анализа отдельных позиций и всего опционного портфеля.
Дельта
Дельта показывает, насколько примерно изменится цена опциона при изменении цены базового актива на $1 при прочих равных условиях. Иными словами, она характеризует чувствительность цены опциона к изменению цены базового актива.
Для стандартных колл-опционов дельта обычно находится в диапазоне от 0 до 1, а для пут-опционов — от -1 до 0.
Например, если дельта колл-опциона составляет 0,50, то при росте цены базового актива на $1 цена опциона теоретически увеличится примерно на $0,50 при прочих равных условиях.
Дельта также используется при хеджировании опционных позиций. Она позволяет оценить, какое количество базового актива необходимо купить или продать для снижения чувствительности позиции к изменению цены базового актива.
Например, если инвестор владеет одним стандартным колл-опционом на акции с дельтой 0,50, его дельта-экспозиция составляет примерно 50 акций, поскольку стандартный контракт обычно включает 100 акций. Для нейтрализации дельты позиции теоретически потребуется продать около 50 акций базового актива.
Дельта также помогает оценивать направленную чувствительность позиции. Положительная дельта означает, что стоимость позиции, как правило, увеличивается при росте цены базового актива, тогда как отрицательная дельта означает обратную зависимость.
Гамма
Гамма показывает, насколько изменится дельта опциона при изменении цены базового актива на $1. Иными словами, она характеризует скорость изменения дельты.
Например, если гамма опциона составляет 0,05, то при увеличении цены базового актива на $1 дельта теоретически изменится примерно на 0,05 при прочих равных условиях.
Гамма помогает трейдерам оценивать, насколько быстро будет меняться дельта позиции при движении рынка. Это особенно важно при управлении дельта-хеджированием.
Для купленных опционов гамма обычно положительна, а для проданных — отрицательна. Гамма обычно достигает наибольших значений у опционов, находящихся при деньгах (ATM), особенно по мере приближения даты экспирации.
Если опцион находится глубоко в деньгах или далеко вне денег, его гамма, как правило, ниже.
Чем выше абсолютное значение гаммы, тем быстрее может изменяться дельта позиции при движении цены базового актива. Поэтому позиции с высокой гаммой требуют более внимательного управления риском.
Вега
Вега показывает чувствительность цены опциона к изменению подразумеваемой волатильности базового актива.
Например, если вега составляет $0,45, это означает, что при увеличении подразумеваемой волатильности на 1 процентный пункт цена опциона теоретически изменится примерно на $0,45 при прочих равных условиях.
Вега отражает влияние именно подразумеваемой волатильности, то есть ожиданий рынка относительно будущих колебаний цены базового актива.
Например, акции Apple (AAPL) торгуются по цене $312. Колл-опцион с ценой исполнения $310 и датой экспирации в ноябре имеет премию $18, а его вега составляет $0,45.
Если подразумеваемая волатильность увеличится с 25% до 26%, то есть на 1 процентный пункт, при прочих равных условиях теоретическая цена опциона увеличится примерно на $0,45 — с $18 до $18,45.
Для купленных опционов вега обычно положительна: рост подразумеваемой волатильности, как правило, увеличивает стоимость опциона. Для проданных опционов вега обычно отрицательна, поэтому снижение подразумеваемой волатильности, при прочих равных условиях, может быть выгодным для продавца.
При этом изменение спроса и предложения на опционы может влиять на их цены и подразумеваемую волатильность. Поэтому рост спроса сам по себе не означает, что волатильность обязательно увеличится.
Тета
Тета показывает чувствительность цены опциона к сокращению времени до экспирации. Она позволяет оценить, насколько может измениться стоимость опциона при уменьшении оставшегося срока на один день при прочих равных условиях.
Тету часто называют показателем временного распада. По мере приближения даты экспирации временная стоимость опциона обычно уменьшается.
Например, акции Apple стоят $150. Ноябрьский колл-опцион с ценой исполнения $150 стоит $9, а его тета составляет -$0,08.
Это означает, что при прочих равных условиях сокращение срока до экспирации на один день приведет к снижению теоретической стоимости опциона примерно на $0,08 — с $9 до $8,92.
Для покупателей опционов тета обычно отрицательна, поскольку при прочих равных условиях временная стоимость опциона уменьшается по мере приближения экспирации. Для продавцов опционов тета обычно положительна, поэтому временной распад может работать в их пользу.
Однако тета не означает, что рыночная цена опциона будет снижаться каждый день. Изменения цены базового актива, подразумеваемой волатильности и других параметров могут полностью компенсировать или даже превысить влияние временного распада.
Ро
Ро показывает чувствительность цены опциона к изменению процентных ставок.
Например, если ро составляет $1, это означает, что при повышении процентной ставки на 1 процентный пункт цена опциона теоретически изменится примерно на $1 при прочих равных условиях.
Влияние процентных ставок обычно более заметно для опционов с длительным сроком до экспирации. В частности, долгосрочные опционы при прочих равных условиях могут иметь более высокую чувствительность к изменению процентных ставок.
Ро часто считается наименее значимым из пяти основных «греков», особенно для краткосрочных опционов, поскольку небольшие изменения процентных ставок обычно оказывают на них меньшее влияние, чем изменения цены базового актива, волатильности или времени до экспирации.
Итоги главы
- «Греки» — это показатели, которые используются для оценки чувствительности цены опциона к различным факторам и управления рисками. Основными показателями являются дельта, гамма, вега, тета и ро.
- Дельта показывает, насколько примерно изменится цена опциона при изменении цены базового актива на $1.
- Гамма показывает, насколько изменится дельта при изменении цены базового актива на $1.
- Вега отражает чувствительность цены опциона к изменению подразумеваемой волатильности.
- Тета показывает влияние сокращения времени до экспирации на стоимость опциона и используется для оценки временного распада.
- Ро показывает чувствительность цены опциона к изменению процентных ставок. Для многих краткосрочных опционов влияние процентных ставок относительно невелико по сравнению с другими факторами.
«Греки» помогают оценить чувствительность опциона к различным факторам, но сами по себе не показывают его справедливую или рыночную стоимость. Чтобы понять, из чего формируется премия опциона и почему она меняется, в следующей статье рассмотрим основные принципы оценки опционов.
Предупреждение о рисках:
Опционы обладают эффектом кредитного плеча, а их стоимость зависит от ряда факторов, включая цену базового актива, волатильность и время до истечения срока действия контракта. Поэтому опционы подвержены значительным краткосрочным колебаниям. Покупатели опционов могут потерять всю уплаченную премию и понесённые торговые расходы. При этом некоторые стратегии продажи опционов могут привести к убыткам, превышающим первоначально вложенные средства. Перед торговлей опционами необходимо внимательно изучить правила торговли, оценить собственную готовность к риску и принимать взвешенные решения.
Материалы данного курса предназначены исключительно для образовательных целей и не являются предложением о продаже или приглашением к покупке каких-либо ценных бумаг или финансовых инструментов, а также не выражают каких-либо мнений и не представляют собой инвестиционных рекомендаций в отношении таких ценных бумаг, финансовых инструментов или объектов инвестирования.
*Оговорка: Приведенная выше информация отражает лишь личную позицию и мнение автора и не представляет позицию компании tickrs, которая не может подтвердить подлинность, точность и оригинальность представленной информации. Инвесторы должны учитывать риски инвестиционных продуктов с учетом своих обстоятельств, прежде чем принимать какие-либо инвестиционные решения.