
8. Опциондарды сатып алу және сату тәуекелдерінің түсіндірмесі
Алдыңғы мақалаларда опциондардың құрылымын, негізгі параметрлерін, бағаға әсер ететін факторларды, орындау механизмін және бірнеше негізгі стратегияны біртіндеп қарастырдық. Алайда ықтимал пайданы түсіну мүмкін болатын шығындарды түсіну сияқты маңызды. Сондықтан бұл бөлімді опциондар саудасымен байланысты негізгі тәуекелдерді қарастырумен аяқтаймыз.
Опциондар саудасы нарықтың өсуін немесе төмендеуін күтетін инвесторларға әртүрлі стратегияларды қолдануға мүмкіндік береді. Алайда опциондар белгілі бір жағдайларда елеулі тәуекелдермен байланысты болуы мүмкін. Опциондардың қалай жұмыс істейтінін және сатып алушы мен сатушының міндеттері қандай екенін түсіну осы тәуекелдерді дұрыс бағалауға көмектеседі.
Колл-опциондар мен пут-опциондардың тәуекел сипаты сатып алушы немесе сатушы позициясында болуына байланысты өзгереді.
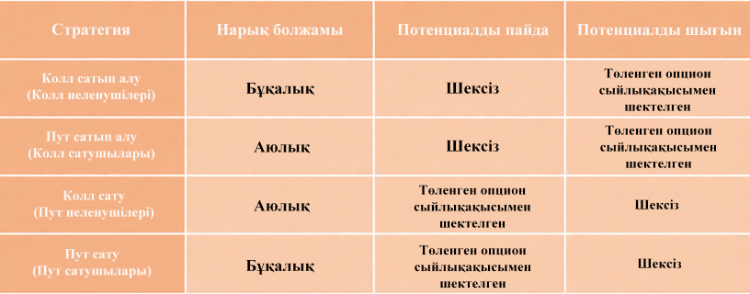
Инвестордың ең жоғары тәуекелі стратегияға байланысты төленген сыйлықақы мөлшерімен шектелуі немесе айтарлықтай шығындарға дейін жетуі мүмкін. Сондықтан опцион сатып алушысы мен сатушысының құқықтары мен міндеттерін түсіну маңызды.
Колл-опциондарды сатып алушылар мен сатушылардың тәуекелдері
· Колл-опционды сатып алушылар
Колл-опционды сатып алушы базалық актив бағасының өсуін күтеді. Колл-опцион сатып алушыға базалық активті орындау бағасымен сатып алу құқығын береді, бірақ оны сатып алуға міндеттемейді.
Ұзын колл позициясы акцияларды тікелей сатып алуға қарағанда аз капиталмен базалық актив бағасының өсуінен пайда алуға мүмкіндік беруі мүмкін. Бұл ретте сатып алушының ең жоғары шығыны төленген сыйлықақымен шектеледі, ал пайда әлеуеті теориялық тұрғыдан шектелмейді.
Мысалы, колл-опцион үшін базалық акция бағасы орындау бағасынан жоғары болса, опцион ақшада (ITM) болады. Мұндай жағдайда сатып алушы опционды орындау құқығын пайдалана алады.
Алайда таза пайда тек акция бағасы орындау бағасынан жоғары болған кезде бірден пайда болмайды. Төленген сыйлықақыны да ескеру қажет. Таза пайда акция бағасы залалсыздық нүктесінен жоғары болған кезде пайда болады.
Егер акция бағасы жеткілікті деңгейде өспесе, сатып алушы опционды орындамай, оның экспирация кезінде құнсыз аяқталуына жол беруі мүмкін. Бұл жағдайда сатып алушының шығыны төленген сыйлықақы және тиісті комиссиялар мен алымдармен шектеледі.
· Колл-опционды сатушылар
Колл-опцион сатушысы сатып алушыға базалық активті орындау бағасымен сатып алу құқығын береді және оның орнына сыйлықақы алады. Егер сатып алушы опционды орындаса, сатушы тиісті міндеттемені орындауы керек.
Сатушы сыйлықақыны алдын ала алады, бірақ базалық актив бағасы айтарлықтай өссе, елеулі шығынға ұшырауы мүмкін. Мысалы, сатушы базалық акция бағасының орындау бағасынан жоғары көтерілмеуін күтеді.
Акция бағасы өскен сайын колл-опционның құны артып, қысқа колл позициясының шығыны да ұлғаяды. Сондықтан колл-опцион сатушысының ең жоғары пайдасы алынған сыйлықақымен шектеледі.
Егер базалық акцияларды иеленбестен жалаңаш қысқа колл позициясы ашылса, акция бағасының теориялық жоғарғы шегі болмағандықтан, ықтимал шығын да теориялық тұрғыдан шектелмейді.
Пут-опциондарды сатып алушылар мен сатушылардың тәуекелдері
· Пут-опционды сатып алушылар
Пут-опцион сатып алушыға базалық активті орындау бағасымен сату құқығын береді, бірақ оны сатуға міндеттемейді. Бұл стратегияны қолданатын трейдер әдетте базалық актив бағасының төмендеуін күтеді.
Егер базалық актив бағасы төмендесе, пут-опционның құны артуы мүмкін. Алайда таза пайда алу үшін акция бағасы тек орындау бағасынан төмендеуі жеткіліксіз: төленген сыйлықақыны да ескеру қажет.
Мысалы, орындау бағасы 100 доллар, ал сыйлықақысы бір акцияға 5 доллар болса, залалсыздық нүктесі 95 долларды құрайды. Экспирация кезінде акция бағасы 95 доллардан төмен болса, сатып алушы таза пайда таба бастайды.
Егер акция бағасы орындау бағасынан жоғары болса, пут-опцион әдетте ақшадан тыс (OTM) күйінде аяқталады. Мұндай жағдайда сатып алушы опционды орындамайды және төленген сыйлықақыдан айырылуы мүмкін.
Пут-опцион сатып алушысының ең жоғары шығыны төленген сыйлықақымен шектеледі, ал акция бағасы нөлге дейін төмендеген жағдайда пайда әлеуеті орындау бағасы мен төленген сыйлықақы арасындағы айырмамен шектеледі.
· Пут-опционды сатушылар
Пут-опцион сатушысы базалық акция бағасының экспирация кезінде орындау бағасынан жоғары болуын күтеді. Егер опцион ақшадан тыс (OTM) күйінде аяқталса, сатушы алынған сыйлықақыны сақтап қалады.
Алайда базалық акция бағасы төмендесе және сатып алушы опционды орындаса, сатушы акцияларды орындау бағасымен сатып алуға міндеттелуі мүмкін.
Мысалы, орындау бағасы 100 доллар, ал алынған сыйлықақы бір акцияға 5 доллар болса, акция бағасы нөлге дейін төмендеген жағдайда бір акцияға шаққандағы ең жоғары теориялық шығын:
100 − 5 = 95 доллар
Стандартты 100 акциялық келісімшарт үшін бұл 9500 долларды құрайды.
Сондықтан қысқа путтың ең жоғары пайдасы алынған сыйлықақымен шектеледі, ал ең жоғары шығыны да теориялық тұрғыдан шектеулі, бірақ айтарлықтай болуы мүмкін.
Қысқаша қорытынды
- Опциондық келісімшартта сатып алушы мен сатушының құқықтары мен міндеттері әртүрлі, сондықтан олардың тәуекелдері де өзгеше болады.
- Колл-опционды сатып алушының ең жоғары шығыны төленген сыйлықақымен шектеледі, ал пайда әлеуеті теориялық тұрғыдан шектелмейді.
- Жалаңаш қысқа колл сатушысының ең жоғары пайдасы алынған сыйлықақымен шектеледі, ал шығын әлеуеті теориялық тұрғыдан шектелмейді.
- Пут-опционды сатып алушы базалық актив бағасының төмендеуінен пайда табуы мүмкін. Оның ең жоғары шығыны төленген сыйлықақымен шектеледі.
- Пут-опцион сатушысының ең жоғары пайдасы алынған сыйлықақымен шектеледі. Базалық актив бағасы төмендеген жағдайда сатушы assignment нәтижесінде акцияларды орындау бағасымен сатып алуға міндеттелуі мүмкін, сондықтан елеулі, бірақ шектеулі шығынға ұшырауы ықтимал.
Біз колл және пут опциондарын сатып алу мен сатуға байланысты негізгі тәуекелдерді, сондай-ақ сатып алушы мен сатушы позицияларының тәуекелдеріндегі айырмашылықтарды қарастырдық. Бұл білім әр стратегияның ықтимал нәтижесін бағалауға және позиция ашпас бұрын ықтимал шығындарды ескеруге көмектеседі.
Осылайша, опциондар туралы базалық бөлім аяқталды. Бұл негіздерді меңгергеннен кейін инвестор опциондар комбинациялары, тәуекелдерді басқару, құбылмалылық және опциондық стратегияларды практикалық қолдану сияқты күрделірек тақырыптарға өте алады.
Тәуекелдер туралы ескерту:
Опциондарда қаржылық левередж әсері бар, ал олардың бағасы базалық активтің бағасына, құбылмалылыққа, келісімшарт мерзімінің аяқталуына дейінгі уақытқа және басқа да факторларға байланысты. Сондықтан қысқа мерзімде бағаның айтарлықтай құбылу тәуекелі жоғары. Опцион сатып алушылар төленген сыйлықақы мен сауда шығындарынан толық айырылуы мүмкін. Ал опцион сатушылар қолданатын кейбір стратегиялар бойынша ықтимал шығын бастапқы салынған қаражаттан асып кетуі мүмкін. Опциондармен сауда жасамас бұрын сауда ережелерін мұқият зерделеп, өзіңіздің тәуекелге төзімділігіңізді бағалап, шешімді сақтықпен қабылдаңыз.
Бұл курстың материалдары тек инвестициялық білім беру мақсатында ұсынылады және қандай да бір бағалы қағаздарды немесе қаржы құралдарын сатуға ұсыныс не оларды сатып алуға шақыру болып табылмайды. Сондай-ақ аталған бағалы қағаздарға, қаржы құралдарына немесе инвестициялау объектілеріне қатысты қандай да бір пікір немесе инвестициялық ұсыным болып саналмайды.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.