
7. Ұзын стрэддл стратегиясын түсіндіру
Алдыңғы мақалада опциондармен сауда жасаудың төрт негізгі позициясын қарастырдық. Бұл позицияларды жеке-жеке ғана емес, бір-бірімен біріктіріп те қолдануға болады. Осындай кең таралған комбинациялардың бірі — бірдей базалық активке, орындау бағасына және экспирация күніне ие колл мен путты бір уақытта сатып алуды білдіретін ұзын стрэддл.
Ұзын стрэддл — бірдей базалық активке, бірдей экспирация күніне және бірдей орындау бағасына ие бір ұзын колл мен бір ұзын путтан тұратын опциондық стратегия. Ұзын стрэддлдің мақсаты — базалық актив бағасының жоғары немесе төмен бағытта айтарлықтай қозғалуынан пайда табу. Стратегия базалық актив бағасы жоғарғы залалсыздық нүктесінен жоғары көтерілгенде немесе төменгі залалсыздық нүктесінен төмен түскенде пайда әкеледі.
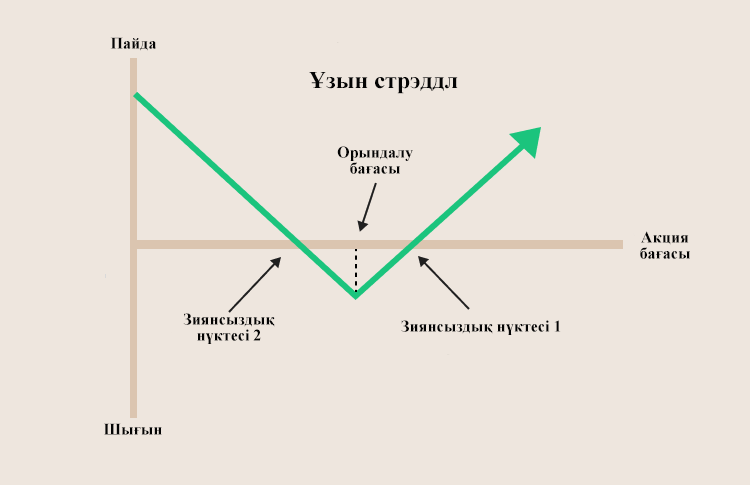
Әдетте инвесторлар жақын болашақта базалық актив бағасының айтарлықтай қозғалысы болады деп күткен кезде ұзын стрэддлді қолданады. Стратегия әсіресе нарықта маңызды жаңалықтар немесе оқиғалар алдында бағаның қатты өзгеруі мүмкін болған жағдайда қолданылуы мүмкін.
Ұзын стрэддлдің жоғары бағыттағы пайда әлеуеті теориялық тұрғыдан шектелмейді, ал максималды шығын екі опцион үшін төленген жалпы сыйлықақы мен тиісті комиссиялар және алымдармен шектеледі.
Ұзын стрэддлдің пайдасы мен шығыны
Стратегияның қалай жұмыс істейтінін акция опциондарының мысалында қарастырайық. Apple акциясының бағасы 100 доллар делік. Орындау бағасы 100 доллар болатын колл-опционның сыйлықақысы бір акцияға 10 доллар, ал дәл осындай орындау бағасы мен экспирация күні бар пут-опционның сыйлықақысы да бір акцияға 10 долларды құрайды. Инвестор осы екі опционды да сатып алып, ұзын стрэддл позициясын ашады.
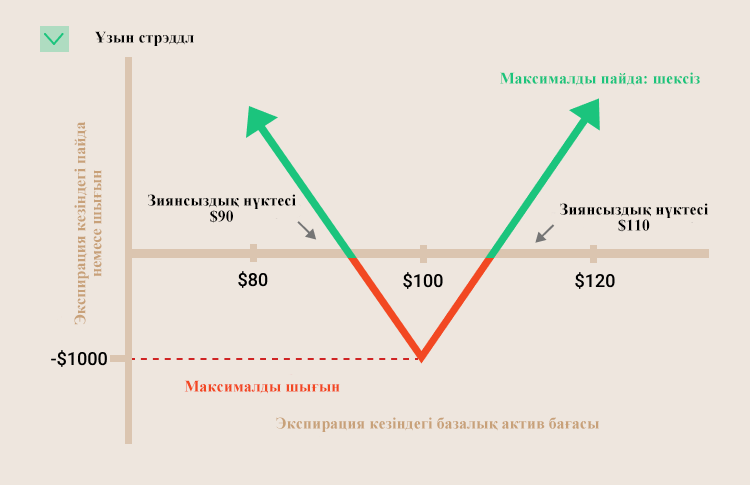
Екі опцион үшін жалпы сыйлықақы бір акцияға 20 долларды құрайды. Стандартты 100 акциялық бір колл және бір пут келісімшарты үшін позицияны ашудың жалпы құны 2000 долларды құрайды.
Жоғарғы залалсыздық нүктесі:
100 + 20 = 120 доллар
Төменгі залалсыздық нүктесі:
100 − 20 = 80 доллар
Сондықтан экспирация кезінде акция бағасы 120 доллардан жоғары немесе 80 доллардан төмен болса, стратегия таза пайда әкеледі. Егер акция бағасы 80 бен 120 доллар аралығында болса, инвестор ішінара шығынға ұшырайды. Акция бағасы дәл 100 доллар болған жағдайда екі опцион да ішкі құнға ие болмайды және инвестордың максималды шығыны төленген жалпы сыйлықақыға тең болады.
Мысалы, экспирация кезінде Apple акциясының бағасы 135 долларға дейін өссе, колл-опционның ішкі құны бір акцияға 35 долларды құрайды, ал пут-опцион құнсыз аяқталады. Жалпы сыйлықақы 20 доллар болғандықтан, инвестордың таза пайдасы бір акцияға 15 долларды құрайды:
135 − 100 − 20 = 15 доллар
Стандартты 100 акциялық келісімшарттарды ескергенде, бұл 1500 доллар таза пайдаға тең.
Кез келген жағдайда ұзын стрэддлдің максималды шығыны екі опционды сатып алуға төленген жалпы сыйлықақыға тең болады.
Ұзын стрэддл бойынша экспирация кезіндегі негізгі есептеу формулалары:
· Базалық актив бағасы орындау бағасынан жоғары болған кезде:
Пайда = нарықтық баға − орындау бағасы − жалпы төленген сыйлықақы
· Базалық актив бағасы орындау бағасынан төмен болған кезде:
Пайда = орындау бағасы − нарықтық баға − жалпы төленген сыйлықақы
Бұл формулалар комиссиялар мен басқа да алымдарды есепке алмайды.
Ұзын стрэддл трейдерге қандай пайда әкеледі?
Ұзын стрэддл инвесторға базалық актив бағасының қай бағытта қозғалатынын дәл болжаудың қажеті жоқ стратегияны қолдануға мүмкіндік береді. Колл-опцион базалық актив бағасы өскен кезде пайда әкелуі мүмкін, ал пут-опцион баға төмендеген кезде пайда әкелуі мүмкін.
Егер актив бағасы айтарлықтай өсіп, жоғарғы залалсыздық нүктесінен асса, стратегия пайда әкеледі. Баға өскен сайын колл-опционның құны артады және жоғары бағыттағы пайда әлеуеті теориялық тұрғыдан шектелмейді.
Егер актив бағасы айтарлықтай төмендеп, төменгі залалсыздық нүктесінен түссе, стратегия да пайда әкелуі мүмкін. Акция бағасы нөлге дейін төмендеген жағдайда бір акцияға шаққандағы максималды пайда орындау бағасынан жалпы төленген сыйлықақыны шегеру арқылы есептеледі.
Осылайша, ұзын стрэддлдің негізгі артықшылығы — инвестор бағаның нақты қай бағытта қозғалатынын емес, оның жеткілікті дәрежеде қатты өзгеретінін болжауға тырысады.
Ұзын стрэддл стратегиясының қандай тәуекелдері бар?
Бір уақытта колл мен путты сатып алу позицияны ашу құнын арттырады, өйткені инвестор екі опцион үшін де сыйлықақы төлейді. Сондықтан стратегия пайда әкелуі үшін базалық актив бағасының қозғалысы екі опционға төленген жалпы сыйлықақыны жабатындай жеткілікті болуы керек.
Стратегияның негізгі тәуекелі — базалық актив бағасының экспирацияға дейін жеткілікті деңгейде өзгермеуі. Мұндай жағдайда екі опционның да уақыттық құны азаюы мүмкін, ал инвестор төленген сыйлықақының едәуір бөлігін немесе барлығын жоғалтуы мүмкін.
Сонымен қатар, маңызды оқиға немесе жаңалық алдында нарықта болжамды құбылмалылық жоғарыласа, опциондардың сыйлықақысы қымбаттауы мүмкін. Бұл стрэддлді сатып алу құнын арттырады. Егер күтілетін оқиғадан кейін нақты баға қозғалысы нарық күткеннен әлсіз болса, опциондардың құны төмендеуі мүмкін.
Сондықтан ұзын стрэддлді қолданған кезде инвестор тек бағаның қозғалыс бағытын ғана емес, оның ықтимал ауқымын, опциондардың сыйлықақысын және экспирацияға дейінгі уақытты да ескеруі қажет.
Қысқаша қорытынды
- Ұзын стрэддл бір ұзын колл мен бір ұзын путтан тұрады. Екі опцион да бірдей базалық активке, орындау бағасына және экспирация күніне ие.
- Бұл стратегия базалық актив бағасының жоғары немесе төмен бағытта айтарлықтай өзгеруін күтетін инвесторларға сәйкес келеді.
- Жоғарғы залалсыздық нүктесі орындау бағасы мен екі опцион үшін төленген жалпы сыйлықақының қосындысына тең.
- Төменгі залалсыздық нүктесі орындау бағасынан екі опцион үшін төленген жалпы сыйлықақыны шегеру арқылы есептеледі.
- Жоғары бағыттағы пайда әлеуеті теориялық тұрғыдан шектелмейді, ал максималды шығын екі опцион үшін төленген жалпы сыйлықақы және тиісті комиссиялар мен алымдармен шектеледі.
- Стратегияның негізгі тәуекелі — базалық актив бағасының экспирацияға дейін залалсыздық нүктелерінен өтетіндей жеткілікті деңгейде өзгермеуі.
Ұзын стрэддл екі опционды біріктіру арқылы базалық актив бағасының кез келген бағытта айтарлықтай қозғалуынан пайда табуға мүмкіндік беретінін көрсетті. Алайда бірнеше опционды бір уақытта сатып алу позицияның құнын арттырады және стратегияның пайда әкелуі үшін базалық актив бағасының жеткілікті деңгейде өзгеруін талап етеді. Сондықтан опциондық стратегияларды қарастырғаннан кейін олармен байланысты тәуекелдерді де түсіну маңызды. Келесі мақалада опциондар саудасының негізгі тәуекелдерін қарастырамыз.
Тәуекелдер туралы ескерту:
Опциондарда қаржылық левередж әсері бар, ал олардың бағасы базалық активтің бағасына, құбылмалылыққа, келісімшарт мерзімінің аяқталуына дейінгі уақытқа және басқа да факторларға байланысты. Сондықтан қысқа мерзімде бағаның айтарлықтай құбылу тәуекелі жоғары. Опцион сатып алушылар төленген сыйлықақы мен сауда шығындарынан толық айырылуы мүмкін. Ал опцион сатушылар қолданатын кейбір стратегиялар бойынша ықтимал шығын бастапқы салынған қаражаттан асып кетуі мүмкін. Опциондармен сауда жасамас бұрын сауда ережелерін мұқият зерделеп, өзіңіздің тәуекелге төзімділігіңізді бағалап, шешімді сақтықпен қабылдаңыз.
Бұл курстың материалдары тек инвестициялық білім беру мақсатында ұсынылады және қандай да бір бағалы қағаздарды немесе қаржы құралдарын сатуға ұсыныс не оларды сатып алуға шақыру болып табылмайды. Сондай-ақ аталған бағалы қағаздарға, қаржы құралдарына немесе инвестициялау объектілеріне қатысты қандай да бір пікір немесе инвестициялық ұсыным болып саналмайды.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.