
6. Төрт негізгі опциондық стратегияға кіріспе
Енді опционның құрылымын, оның құнын және орындалу механизмін түсінгеннен кейін осы білімді практикалық тұрғыдан қолдануға көшуге болады. Нарықтың болашақ қозғалысына қатысты күтулеріне қарай инвестор колл және пут опциондарын сатып немесе сатып, әртүрлі позициялар құра алады.
Опциондармен сауда жасау инвесторларға әртүрлі инвестициялық мақсаттарға сәйкес келетін стратегияларды қолдануға мүмкіндік береді. Опциондарды пайдаланудың негізгі мақсаттарына тәуекелдерді хеджирлеу, сыйлықақы түрінде кіріс алу және базалық актив бағасының болашақ қозғалысына қатысты позиция ашу жатады. Бұл бөлімде төрт негізгі опциондық стратегия қарастырылады: ұзын колл, қысқа колл, ұзын пут және қысқа пут.
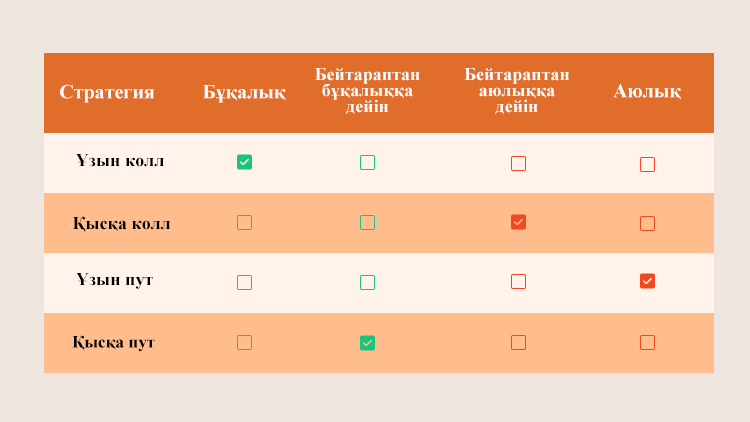
Бұл төрт стратегия опциондармен сауда жасаудың негізгі тәсілдерін түсінуге және әр стратегияның пайдасы мен тәуекелдерін бағалауға көмектеседі.
Опциондық стратегия: Ұзын колл
Ұзын колл колл-опционды сатып алуды білдіреді. Ол сатып алушыға базалық активті орындау бағасымен сатып алу құқығын береді, бірақ оны сатып алуға міндеттемейді. Опционның түріне байланысты бұл құқық экспирация күніне дейін немесе экспирация күні орындалуы мүмкін.
Бұл — базалық актив бағасының өсуін күтетін инвесторларға сәйкес келетін бұқалық стратегия. Егер инвестор актив бағасы өседі деп күтсе, колл-опционды сатып алу акцияларды тікелей сатып алуға қарағанда аз капитал талап етуі мүмкін. Бұл ретте сатып алушының ең жоғары шығыны төленген сыйлықақы мөлшерімен шектеледі.
Ұзын колл мысалы
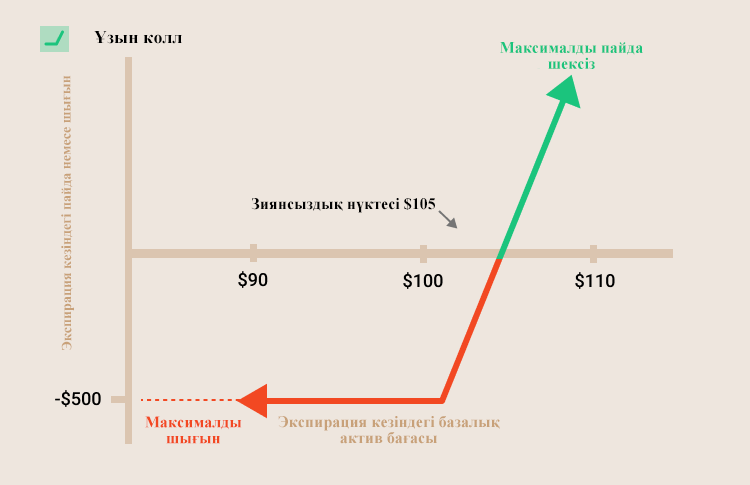
Сыйлықақысы бір акцияға 5 доллар және орындау бағасы 100 доллар болатын колл-опционды қарастырайық. Стандартты 100 акциялық келісімшарт үшін сатып алушы 500 доллар сыйлықақы төлейді.
Егер экспирация кезінде акция бағасы 100 долларға тең немесе одан төмен болса, колл-опцион ақшадан тыс немесе ақшаға жақын күйде аяқталып, әдетте құнсыз аяқталады. Бұл жағдайда сатып алушы төлеген 500 доллар сыйлықақысынан айырылады, ал сатушы сыйлықақыны сақтап қалады.
Егер акция бағасы 100 доллардан жоғары болса, опционның ішкі құны пайда болады. Алайда сатып алушының таза пайдасы акция бағасы 105 доллардан асқанда ғана пайда болады, өйткені 100 долларлық орындау бағасына бір акцияға төленген 5 доллар сыйлықақы қосылады. Сондықтан залалсыздық нүктесі — 105 доллар.
Акция бағасы одан әрі өскен сайын ұзын колл позициясының пайдасы артады. Теориялық тұрғыдан оның пайдасының жоғарғы шегі жоқ.
Опциондық стратегия: Ұзын пут
Ұзын пут пут-опционды сатып алуды білдіреді. Ол сатып алушыға базалық активті орындау бағасымен сату құқығын береді, бірақ оны сатуға міндеттемейді. Бұл — базалық актив бағасының төмендеуін күтетін инвесторларға сәйкес келетін аюлық стратегия.
Егер базалық активтің бағасы төмендесе, пут-опционның құны өсуі мүмкін. Экспирация кезінде акция бағасы орындау бағасынан төмен болған жағдайда опционның ішкі құны пайда болады. Алайда сатып алушының таза пайдасын анықтау кезінде төленген сыйлықақыны ескеру қажет.
Ұзын путты акцияны тікелей шорттауға қарағанда тәуекелі алдын ала шектелген балама ретінде де пайдалануға болады: сатып алушының ең жоғары шығыны, әдетте, төленген сыйлықақымен шектеледі.
Ұзын пут мысалы
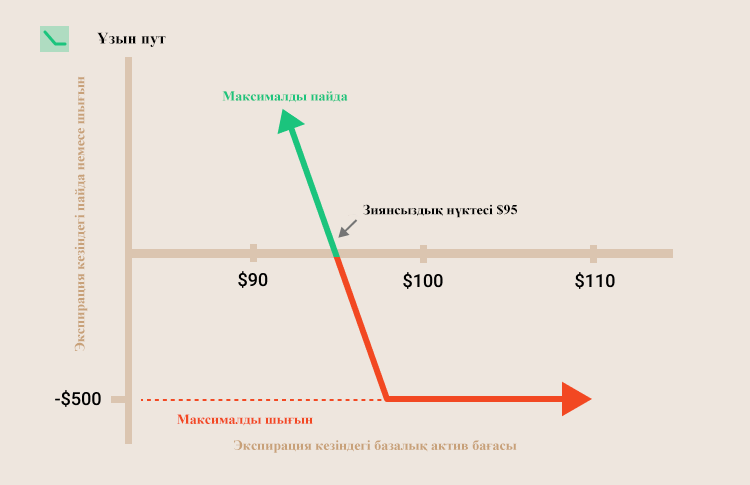
Бір акцияға сыйлықақысы 5 доллар болатын, орындау бағасы 100 долларлық пут-опционды қарастырайық. Стандартты 100 акциялық келісімшарт үшін сатып алушы 500 доллар сыйлықақы төлейді.
Егер экспирация кезінде акция бағасы 100 долларға тең немесе одан жоғары болса, пут-опцион әдетте құнсыз аяқталады. Бұл жағдайда сатып алушы төлеген 500 доллар сыйлықақысынан айырылады, ал сатушы сыйлықақыны сақтап қалады.
Акция бағасы 100 доллардан төмендеген сайын пут-опционның ішкі құны артады. Алайда сатып алушының таза пайдасы акция бағасы 95 доллардан төмен болған кезде ғана пайда болады, өйткені орындау бағасы 100 доллардан төленген 5 доллар сыйлықақы шегеріледі. Сондықтан залалсыздық нүктесі — 95 доллар.
Акция бағасы одан әрі төмендеген сайын ұзын пут позициясының пайдасы артады. Акция бағасы нөлге дейін төмендеген жағдайда да максималды пайда алдын ала анықталған шекке ие.
Опциондық стратегия: Қысқа колл
Қысқа колл колл-опционды сатуды білдіреді. Колл-опционды сатып алушы базалық активті орындау бағасымен сатып алу құқығына ие болса, опцион сатушысы тиісті міндеттемені өз мойнына алады.
Инвестор базалық актив бағасының өсуін күтпеген кезде қысқа колл стратегиясын қолдануы мүмкін. Сондықтан ол әдетте аюлық стратегия ретінде қарастырылады.
Қысқа колл позициясының ең жоғары пайдасы алынған сыйлықақымен шектеледі. Егер экспирация кезінде опцион ақшадан тыс (OTM) күйінде аяқталса, сатып алушының оны орындауға экономикалық ынтасы болмайды, ал сатушы алынған сыйлықақыны пайда ретінде сақтап қалады.
Егер базалық актив бағасы орындау бағасынан жоғары көтерілсе, колл-опцион ақшада (ITM) болуы мүмкін. Мұндай жағдайда сатып алушының опционды орындау мүмкіндігі бар, ал сатушы assignment тәуекеліне тап болуы мүмкін.
Базалық акцияларды иеленбестен сатылған жалаңаш қысқа колл позициясында акция бағасының теориялық жоғарғы шегі болмағандықтан, шығынның да теориялық жоғарғы шегі жоқ.
Қысқа колл мысалы
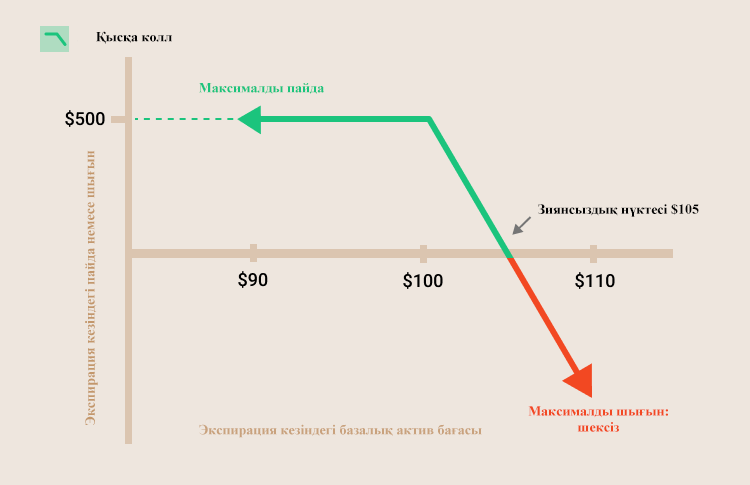
Орындау бағасы 100 доллар болатын колл-опционды бір акцияға 5 доллар сыйлықақыға сатқан жағдайда, стандартты 100 акциялық келісімшарт бойынша ең жоғары ықтимал пайда 500 долларды құрайды.
Залалсыздық нүктесі 105 долларды құрайды. Егер экспирация кезінде акция бағасы 105 доллардан төмен болса, позицияның нәтижесі алынған сыйлықақыға және опционның нарықтық құнына байланысты болады. Акция бағасы 105 доллардан жоғарылаған сайын қысқа колл позициясының шығыны артады.
Жалаңаш қысқа колл үшін акция бағасының өсуіне теориялық шек болмағандықтан, ықтимал шығын да теориялық тұрғыдан шектелмейді.
Опциондық стратегия: Қысқа пут
Қысқа пут пут-опционды сатуды білдіреді. Келісімшартты сату арқылы сатушы опцион сатып алушы опционды орындаған жағдайда базалық активті орындау бағасымен сатып алу міндеттемесін өз мойнына алады.
Базалық активтің бағасы экспирация кезінде орындау бағасынан жоғары болса, пут-опцион әдетте ақшадан тыс күйінде аяқталады, ал сатушы алынған сыйлықақыны сақтап қалады. Сондықтан қысқа пут әдетте бұқалық стратегия болып саналады.
Қысқа путтың ең жоғары пайдасы алынған сыйлықақымен шектеледі. Алайда базалық актив бағасы айтарлықтай төмендесе, сатушы акцияларды нарықтық бағадан жоғары болуы мүмкін орындау бағасымен сатып алуға міндеттелуі мүмкін. Осыған байланысты шығын көлемі едәуір болуы мүмкін.
Қысқа пут мысалы
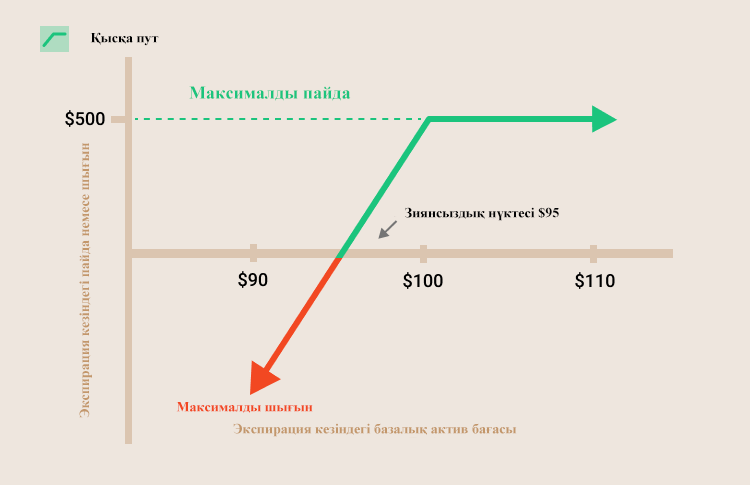
Орындау бағасы 100 доллар және бір акцияға сыйлықақысы 5 доллар болатын пут-опционды сатқан кезде стандартты 100 акциялық келісімшарт бойынша ең жоғары ықтимал пайда 500 долларды құрайды.
Залалсыздық нүктесі 95 долларды құрайды. Егер экспирация кезінде акция бағасы 95 доллардан жоғары болса, позиция пайда әкелуі мүмкін. Акция бағасы 95 доллардан төмендеген сайын қысқа пут позициясының шығыны артады.
Егер акция бағасы нөлге дейін төмендесе, бір акцияға шаққандағы ең жоғары теориялық шығын 95 долларды құрайды, өйткені сатушы акцияны 100 долларлық орындау бағасымен сатып алуға міндеттеліп, бастапқыда 5 доллар сыйлықақы алған.
Қысқаша қорытынды
- Опциондармен сауда жасаудың төрт негізгі стратегиясы бар: ұзын колл, қысқа колл, ұзын пут және қысқа пут.
- Ұзын колл — колл-опционды сатып алу стратегиясы. Ол базалық актив бағасының өсуін күтетін инвесторларға сәйкес келеді, ал ең жоғары шығын төленген сыйлықақымен шектеледі.
- Ұзын пут — пут-опционды сатып алу стратегиясы. Ол базалық актив бағасының төмендеуін күтетін инвесторларға сәйкес келеді, ал ең жоғары шығын төленген сыйлықақымен шектеледі.
- Қысқа колл — колл-опционды сату стратегиясы. Оның ең жоғары пайдасы алынған сыйлықақымен шектеледі, ал жалаңаш қысқа колл жағдайында шығын теориялық тұрғыдан шектелмейді.
- Қысқа пут — пут-опционды сату стратегиясы. Оның ең жоғары пайдасы алынған сыйлықақымен шектеледі, ал базалық актив бағасы айтарлықтай төмендеген жағдайда шығын едәуір болуы мүмкін.
Ұзын колл, қысқа колл, ұзын пут және қысқа пут — көптеген күрделі опциондық стратегиялардың негізін құрайтын төрт негізгі позиция. Алайда инвесторға әрдайым нарықтың нақты қай бағытта қозғалатынын алдын ала анықтау қажет емес. Келесі мақалада бағаның кез келген бағытта айтарлықтай өзгеруін күтетін инвесторлар қолдана алатын ұзын стрэддл стратегиясын қарастырамыз.
Тәуекелдер туралы ескерту:
Опциондарда қаржылық левередж әсері бар, ал олардың бағасы базалық активтің бағасына, құбылмалылыққа, келісімшарт мерзімінің аяқталуына дейінгі уақытқа және басқа да факторларға байланысты. Сондықтан қысқа мерзімде бағаның айтарлықтай құбылу тәуекелі жоғары. Опцион сатып алушылар төленген сыйлықақы мен сауда шығындарынан толық айырылуы мүмкін. Ал опцион сатушылар қолданатын кейбір стратегиялар бойынша ықтимал шығын бастапқы салынған қаражаттан асып кетуі мүмкін. Опциондармен сауда жасамас бұрын сауда ережелерін мұқият зерделеп, өзіңіздің тәуекелге төзімділігіңізді бағалап, шешімді сақтықпен қабылдаңыз.
Бұл курстың материалдары тек инвестициялық білім беру мақсатында ұсынылады және қандай да бір бағалы қағаздарды немесе қаржы құралдарын сатуға ұсыныс не оларды сатып алуға шақыру болып табылмайды. Сондай-ақ аталған бағалы қағаздарға, қаржы құралдарына немесе инвестициялау объектілеріне қатысты қандай да бір пікір немесе инвестициялық ұсыным болып саналмайды.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.