
23. Компания приватизацияға ұшырағанда немесе банкрот болғанда инвесторлардың акцияларына не болады?
Акцияларды бөлшектеу және кері бөлшектеу айналымдағы акциялардың санын және олардың бағасын өзгертеді, бірақ өздігінен компанияның бизнесіне өзгеріс енгізбейді. Ал компания жекеменшікке өтіп, биржадан шығарылса немесе банкроттық жағдайына тап болса, инвесторлардың акцияларына не болады? Осы жағдайларды бүгінгі мақалада қарастырамыз.
1. Жария компанияның приватизациясы дегеніміз не?
Қарапайым тілмен айтқанда, жария компанияның приватизациясы — компанияның жария мәртебесін тоқтатып, мәміле аяқталғаннан кейін оның акцияларының биржада бұдан былай саудаланбауы. Әдетте бұл акцияларды сатып алу арқылы жүзеге асырылады, содан кейін компания жария қор нарығынан кетеді.
Приватизация аяқталғаннан кейін қарапайым инвесторлар бұл акцияларды биржада әдеттегідей сатып алып, сата алмайды.
Іс жүзінде приватизацияға және кейінгі делистингке әкелуі мүмкін бірнеше кең таралған механизм бар.
Бірігу және сатып алу (M&A)
Компания басқа компаниямен бірігуі немесе акциялардың кері сплитін (reverse stock split) өткізуі мүмкін. Кейбір жағдайларда мұндай операция ұсақ акционерлердің акцияларын сатып алумен қатар жүреді. Нәтижесінде акционерлер саны заңнамада белгіленген деңгейге дейін қысқарып, компания акцияларын тіркеуді тоқтатып, жария нарықтан кете алады.
Мысал: 2020 жылы Sohu өзінің еншілес компаниясы арқылы Changyou-мен бірігу мәмілесін аяқтады. Нәтижесінде Changyou приватизацияланып, Nasdaq листингінен шығарылды және толықтай Sohu-ға тиесілі еншілес компанияға айналды.
Менеджменттің компанияны сатып алуы (MBO)
Management Buyout (MBO) — компанияны сатып алудың тағы бір кең таралған тәсілі. Бұл жағдайда компанияның қазіргі басшылығы мәмілені қаржыландыруға қатысып, компаниядағы бақылау үлесін немесе бүкіл компанияны сатып алады.
Мұндай тәсіл менеджментке бизнесті қайта құрылымдауға және оның тиімділігі мен табыстылығын арттыруға көбірек еркіндік беруі мүмкін.
Мысал: 2013 жылы Dell компаниясының негізін қалаушы әрі бас директоры Майкл Делл Silver Lake Partners-пен бірге Dell компаниясын шамамен 24,4 млрд доллар бағамен сатып алды. Мәміле аяқталғаннан кейін компания жекеменшік компанияға айналды, бұл менеджментке бизнесті трансформациялау бойынша шешімдерді еркінірек қабылдауға мүмкіндік берді.
Тендерлік ұсыныс (Tender Offer)
Бұл да акцияларды сатып алудың кең таралған механизмдерінің бірі. Мұндай жағдайда басқа компания, инвесторлар тобы немесе өзге сатып алушы акционерлерге олардың акцияларының бір бөлігін немесе барлығын алдын ала белгіленген баға бойынша сатуды жария түрде ұсынады.
Мысал: 2022 жылы Microsoft Activision Blizzard компаниясының айналымдағы барлық акцияларын бір акциясына 95 доллардан қолма-қол ақшаға сатып алу туралы тендерлік ұсыныс жасады. Мәміленің жалпы құны шамамен 69 млрд долларды құрады. Кейін Activision Blizzard Microsoft құрамына кірді.
Private equity қорының компанияны сатып алуы
Тағы бір нұсқа — компанияны private equity қорының сатып алуы. Мұндай мәмілелерде қор компаниядағы бақылау үлесін немесе бүкіл компанияны сатып алу үшін едәуір көлемде қарыз қаражатын пайдалануы мүмкін. Бұл тәсіл көбіне leveraged buyout (LBO) деп аталады.
Мысал: 2007 жылы Blackstone Group қарыздық қаржыландыруды пайдаланып, Hilton Hotels компаниясын шамамен 26 млрд долларға сатып алып, оны жария нарықтан шығарды. Кейін Blackstone компания активтері мен операциялық қызметін ауқымды түрде қайта құрылымдады.
Неліктен компаниялар приватизацияны таңдайды?
- Реттеушілік жүктемені азайту: компанияға жария эмитенттерге қойылатын барлық ақпаратты ашу талаптарын орындау және көптеген жария акционерлердің тұрақты бақылауында болу қажет болмайды.
- Қысқа мерзімді қаржылық нәтижелерге қысымды азайту: менеджмент енді Уолл-стриттің тоқсандық күтулеріне үнемі бейімделуге міндетті емес және ұзақ мерзімді перспективаға бағытталған шешімдер қабылдай алады.
- Ұзақ мерзімді стратегияға назар аудару: басшылық ұзақ мерзімді жобаларды, бизнесті қайта құрылымдауды және басқа да стратегиялық бастамаларды жүзеге асыру үшін көбірек еркіндік алады.
Приватизация инвесторларға қалай әсер етеді?
- Премия алу мүмкіндігі: көптеген жағдайда сатып алушы акциялардың нарықтағы ағымдағы бағасынан жоғары баға ұсынады. Сондықтан мәміле жарияланғаннан кейін акция бағасы күрт өсуі мүмкін, ал акционерлер пайдасын бекіту мүмкіндігіне ие болады.
- Болашақ өсімге қатысу мүмкіндігін жоғалту: акцияларын сатып алғаннан кейін инвестор ақшалай өтемақы алады және бұдан әрі компанияның дивидендтерін ала алмайды немесе оның болашақтағы өсіміне қатыса алмайды.
- Акциялардың биржада еркін саудаланбауы: делистинг аяқталғаннан кейін инвестор акциялармен биржада әдеттегі мәмілелерді жасай алмайды.
Инвестор нені ескеруі керек?
- Сатып алу бағасының әділдігін бағалаңыз: ұсынылған бағаны компанияның ағымдағы нарықтық құнымен салыстыру маңызды. Сонымен қатар менеджменттің компанияны тым төмен бағамен приватизациялауға тырысуы мүмкін екенін ескеру қажет.
- Мәміленің бұзылу тәуекелін ескеріңіз: приватизация туралы хабарланған сәттен бастап мәміле аяқталғанға дейін бірнеше ай өтуі мүмкін. Егер сатып алушы мәміледен бас тартса немесе реттеушілер оған рұқсат бермесе, акция бағасы күрт төмендеуі ықтимал.
- Өз стратегияңызды алдын ала анықтаңыз:
A нұсқасы: егер нарықтағы акция бағасы сатып алу бағасына жақындаса, акцияларды нарықта сатып, мәміленің бұзылуына байланысты тәуекелді азайту.
B нұсқасы: мәміле аяқталғанға дейін акцияларды ұстап тұру. Егер мәміле жарияланған шарттар бойынша аяқталса, акционерлер сатып алу шарттарына сәйкес ақшалай өтемақы алады.
Приватизацияның нақты мысалы
2022 жылдың қазан айында Илон Маск Twitter компаниясын бір акциясына 54,20 доллар бағамен сатып алу мәмілесін аяқтады. Мәміле аяқталғаннан кейін Twitter Нью-Йорк қор биржасындағы листингтен шығарылды, ал акционерлер ақшалай өтемақы алып, Twitter акцияларына иелік етуді тоқтатты.
Мәміле аясында Маск Twitter компаниясын өзі құрған X Holdings компаниясымен біріктірді. Нәтижесінде X Holdings Twitter-ді толық бақылауына алды. Twitter жария компания мәртебесін тоқтатып, жекеменшік компанияға айналды.
Приватизациядан кейін Twitter-ге публичная компанияларға қолданылатын ақпаратты ашу талаптары бұдан былай қолданылмады. Сондай-ақ компания басшылығы бизнесті басқару және стратегиялық өзгерістер енгізу бойынша көбірек еркіндік алды.
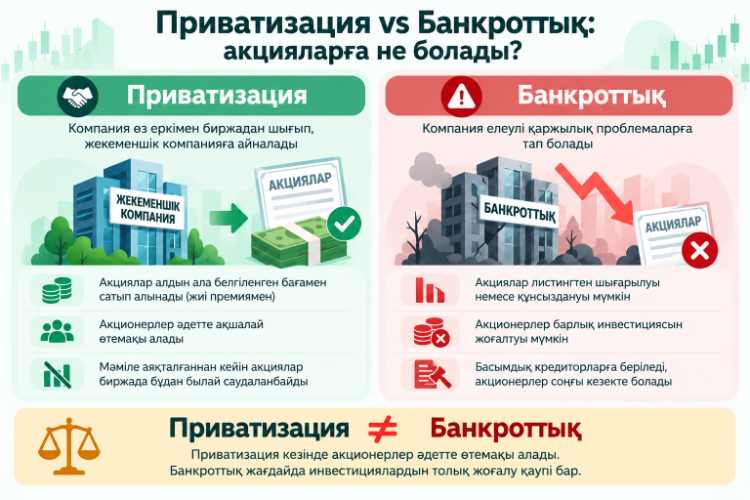
Осылайша, приватизация — жария компанияның биржадан өз еркімен кетуі, бұл ретте акционерлер әдетте ақшалай өтемақы алады.
Алайда бұдан да тәуекелді сценарий бар — мәжбүрлі делистинг.
2. Мәжбүрлі делистингтің негізгі екі сценарийі
Приватизация — компанияның биржадан өз еркімен кетуінің салыстырмалы түрде басқарылатын тәсілі. Бұл жағдайда акционерлер көбіне ақшалай өтемақы алады, кейде ол нарықтық бағадан жоғары болуы мүмкін.
Ал мәжбүрлі делистинг жағдайында ахуал әлдеқайда күрделі болуы мүмкін. Енді оның екі кең таралған сценарийін қарастырайық.
2.1. Банкроттық нәтижесінде делистинг
Стратегиялық приватизациядан айырмашылығы, банкроттық компанияның қарыздық міндеттемелерін орындай алмайтын жағдайға түсуінен болады. АҚШ-та банкроттық рәсімі федералдық заңнамамен реттеледі және соттың бақылауымен жүргізіледі. Жария компания үшін бұл акциялардың биржадан шығарылуына және олардың құнының толық жоғалуына әкелуі мүмкін.
Банкроттық туралы өтініш берілгеннен кейін негізінен екі сценарий болуы мүмкін:
Қайта құрылымдау
Компания қаржылық жағдайын қалпына келтіру, шығындар мен қарыз жүктемесін азайту жоспарын әзірлейді. Әдетте оның акциялары ірі қор биржаларының листингінен шығарылады, бірақ кейбір жағдайларда акциялар биржадан тыс нарықта (OTC) саудалана беруі мүмкін.
Инвесторлар аса сақ болуы керек: мұндай акциялар өте жоғары тәуекелмен сипатталады және инвестицияның бір бөлігін немесе бүкіл капиталды жоғалтуға әкелуі мүмкін.
Мысал: General Motors (GM) — банкроттық және қайта құрылымдау
2009 жылы General Motors ауыр қаржылық қиындықтар мен қарыз жүктемесіне байланысты банкроттықтан қорғау туралы өтініш берді. Қайта құрылымдау барысында компания қарыздарын қысқартып, бизнес құрылымын өзгертті. Рәсім аяқталғаннан кейін GM қайтадан биржаға шықты. Алайда бастапқы акционерлердің үлесі айтарлықтай сұйылып, олардың компаниядағы экономикалық мүддесі едәуір қысқарды.
Тарату
Егер компанияның қаржылық жағдайы бизнесті қалпына келтіруге мүмкіндік бермесе, ол тарату рәсіміне өтуі мүмкін. Бұл жағдайда компанияның активтері сатылады, ал алынған қаражат кредиторлар алдындағы міндеттемелерді өтеуге жұмсалады.
Қарапайым акционерлер қаражатты бөлу кезегінің ең соңында тұрады. Егер қарыздар өтелгеннен кейін ештеңе қалмаса, акциялар толық құнсыздануы мүмкін, ал инвестор салған капиталынан айырылады.
Мысал: Lehman Brothers
2008 жылы Lehman Brothers жаһандық қаржы дағдарысы және ипотекалық несие нарығындағы дағдарыс аясында банкроттық туралы өтініш берді. Компания кейін тарату рәсіміне көшті, ал оның активтері негізінен кредиторлардың талаптарын қанағаттандыруға бағытталды. Қарапайым акционерлер өз инвестицияларының басым бөлігін жоғалтты.
Банкроттық пен делистинг инвесторларға қалай әсер етеді?
- Салынған капиталды толық жоғалтуға болады: банкроттық кезінде алдымен кредиторлардың талаптары өтеледі — мысалы, банктер мен облигация ұстаушылардың талаптары. Қарапайым акционерлер кезектің ең соңында тұрады, сондықтан көп жағдайда ештеңе алмауы мүмкін.
- Акциялар қалыпты түрде саудаланбауы мүмкін: банкроттықтан кейін акциялар NYSE немесе Nasdaq листингінен шығарылып, өтімділігі әлдеқайда төмен биржадан тыс нарыққа өтуі мүмкін. Кейбір жағдайларда бұрынғы акциялар кейіннен толық жойылуы мүмкін.
- Болашақ табыстан айырылу: компания таратылғаннан кейін инвестор оның акцияларына иелік етуді тоқтатады және бұдан әрі дивиденд ала алмайды немесе компанияның болашақтағы нәтижелеріне қатыса алмайды.
Инвестор нені ескеруі керек?
- Акция бағасы қатты төмендеді деп қана сатып алмаңыз: төмен баға акцияның міндетті түрде арзан немесе төмен бағаланған екенін білдірмейді. Банкроттық және қайта құрылымдау кезінде акция бағасы өте құбылмалы болуы мүмкін, ал одан әрі шығынға ұшырау тәуекелі өте жоғары.
- Банкроттық рәсімінің барысын бақылаңыз: қайта құрылымдаудың нәтижелерін, биржаның хабарламаларын және брокердің ақпаратын қадағалау маңызды. Егер компания тарату рәсіміне көшсе немесе акциялар жойылса, инвестор салған капиталын толық жоғалтуы мүмкін.
2.2. Акция бағасының төмендеуіне байланысты делистинг тәуекелінен сақ болыңыз
АҚШ қор биржаларында акциялардың ең төменгі бағасына қатысты листинг талаптары бар. Мысалы, Nasdaq, әдетте, акция бағасының белгіленген кезең ішінде 1 доллардан төмен түспеуін талап етеді.
Акция бағасының төмен болуы көбіне компанияның қаржылық жағдайының нашарлауымен және фундаменталды көрсеткіштерінің әлсіреуімен байланысты. Егер акция бағасы ұзақ уақыт бойы белгіленген талаптан төмен болса, биржа компанияға листинг талаптарына сәйкес келмейтіні туралы хабарлама жіберуі мүмкін.
Егер компания белгіленген мерзім ішінде жағдайды түзете алмаса, оған мәжбүрлі делистинг қаупі төнеді.
Делистингтен кейін акциялар биржадан тыс нарыққа өтуі мүмкін. Мұндай нарықта өтімділік әдетте әлдеқайда төмен болады. Бұл акцияларды сатуды қиындатып, инвестор үшін елеулі шығынға ұшырау тәуекелін арттыруы мүмкін.
Қысқаша қорытынды
- Приватизация: компания жария нарықтан өз еркімен кетеді. Акционерлер әдетте мәміле шарттарына сәйкес ақшалай өтемақы алады, бірақ компанияның болашақтағы өсіміне қатысу мүмкіндігін жоғалтады.
- Банкроттық және делистинг: компания күрделі қаржылық қиындықтарға тап болып, қарыздық міндеттемелерін орындай алмайды. Қарапайым акционерлер активтерді бөлу кезінде соңғы кезекте тұрады, сондықтан инвестицияны толық жоғалту тәуекелі өте жоғары.
- Акция бағасының төмендеуіне байланысты делистинг: биржаның акцияның ең төменгі бағасына қатысты талаптарына ұзақ уақыт сәйкес келмеу алдымен ескертуге, кейін мәжбүрлі делистингке әкелуі мүмкін. Осыдан кейін акцияның өтімділігі айтарлықтай төмендеуі ықтимал.
Приватизация мен банкроттықтан бастап акция бағасының төмендеуіне байланысты делистингке дейін жеке компаниялардың акцияларына инвестиция салу әрдайым белгілі бір тәуекелдермен байланысты.
Нарық қатты құбылған кезде негізінен жеке акциялардан тұратын портфель елеулі тәуекелге ұшырауы мүмкін.
Жеке инвестор тұрақсыз нарық жағдайында капиталын қалай қорғай алады?
Келесі сабақта «Нарықтағы дүрбелеңді басқару: Құбылмалы нарықтарға арналған хеджирлеу стратегиялары» тақырыбында тәуекелдерді басқарудың негізгі құралдары мен базалық стратегияларын қарастырамыз.
*Ескерту: Жоғарыдағы мазмұн тек автордың жеке ұстанымы мен пікірін білдіреді және тикерлердің ешқандай ұстанымын білдірмейді және тикерлердің жоғарыда аталған мазмұнның шынайылығын, дәлдігін және түпнұсқалығын растай алмайды. Инвесторлар кез келген инвестициялық шешімдер қабылдамас бұрын инвестициялық өнімдердің тәуекелдерін өз жағдайларын ескере отырып қарастыруы керек.